26/11/01
ゆうちょ銀行で個人向け国債を保有している親が急逝…相続手続きの「落とし穴」に注意

「父が亡くなって遺品を整理していたら、ゆうちょ銀行で個人向け国債を買っていたことが分かった」。金利が上がり、高齢の親世代が国債を持つケースが増えるなか、こうした相談は今後さらに増えそうです。
国債は元本保証の安全な資産ですが、相続のしやすさとは別問題です。とくにゆうちょ銀行は、窓口への来店が必要になるなど、手続きの負担が大きい金融機関として知られています。
今回はゆうちょ銀行で国債を相続する際の「落とし穴」を確認したうえで、銀行や証券会社ではどうなるのか比較して紹介します。
ゆうちょ銀行の国債相続で起きること
ゆうちょ銀行の相続手続きは、銀行や証券会社より段階が多く、時間がかかります。預金の手続きに加えて、国債については別途「国債等相続手続請求書」での手続きが必要になるからです。この請求書には、相続人全員の署名と実印が必要。書き損じがあれば全員の訂正印が必要です。
国債はいったん代表相続人の名義に変更するのが原則で、各相続人へ直接分けることができません。代表相続人がゆうちょ銀行の口座を持っていないと、新規開設から始める必要があります。平日の日中に窓口へ行けない人や、相続人が遠方に住んでいる人ほど、負担が重くなります。
場合によっては、窓口に2〜3回足を運ぶ必要もあり、手続き全体で1〜2か月かかることもあります。
銀行など他の金融機関ではどうなる?
個人向け国債は、証券会社・銀行・郵便局など、購入した金融機関に開設した国債の口座で管理されます。相続の窓口も、その金融機関です。ここは、ゆうちょ銀行でも銀行でも証券会社でも変わりません。
また、国債をどの金融機関で購入して保有していても、以下の点は共通しています。
・国債は法定相続分で自動的に分けられる財産ではない。相続人が複数なら遺産分割協議で「誰が引き継ぐか」を決める必要がある
・名義変更して引き継ぐには、相続人名義の国債口座(証券口座や銀行の国債口座)が必要
・個人向け国債は保有者が亡くなったときに限り、発行後1年以内でも中途換金できる。その際中途換金調整額(直前2回分の利子相当額×0.79685)が差し引かれる
ただし、その手続きは金融機関によって異なります。
●銀行の場合
手続きの入口は基本的に窓口で、必要書類や手順は銀行ごとに異なります。
たとえばみずほ銀行は、個人向け国債は公共債口座を持つ店舗以外では取引できないと案内しています。銀行で買っていた場合は、まず取引店舗を特定し、必要書類を電話などで確認するのが確実です。
●証券会社の場合
ネット証券の代表格であるSBI証券の公式案内を見ると、流れはゆうちょ銀行とかなり違います。
(1)電話の「相続サポートデスク」(平日8:30〜17:00)に連絡し、所定の相続手続き書類を請求する
(2)戸籍(または法定相続情報一覧図の写し)、相続人の印鑑証明書など必要書類を集める
(3)書類をSBI証券へ返送する
窓口は店舗ではなく電話の相続サポートデスクで、書類のやり取りは郵送が中心です。平日の日中に何度も店舗へ足を運ぶ必要がない点は、ゆうちょ銀行との大きな違いです。
資産の移し方にも違いがあります。複数の相続人で分ける場合は、全員の署名・押印がある遺産分割協議書を提出すると、その内容に従って各相続人のSBI証券の口座へ資産が移管されます。ゆうちょ銀行のように、いったん代表相続人の名義にまとめる必要はありません。
ただし、注意点もあります。
公式ページには、書類収集や相続税申告までネットで進めたい人向けの外部サービスの案内がありますが、証券口座の相続手続きそのものは郵送です。つまり、ネット証券だからといって、「オンラインで完結」ではないという点を理解しておきましょう。
以上を踏まえると、ゆうちょ銀行とSBI証券の個人向け国債の相続手続きの違いは、手続きに来店が要るかどうかと、国債の名義の移し方にあることがわかります。
<ゆうちょ銀行とSBI証券の比較>
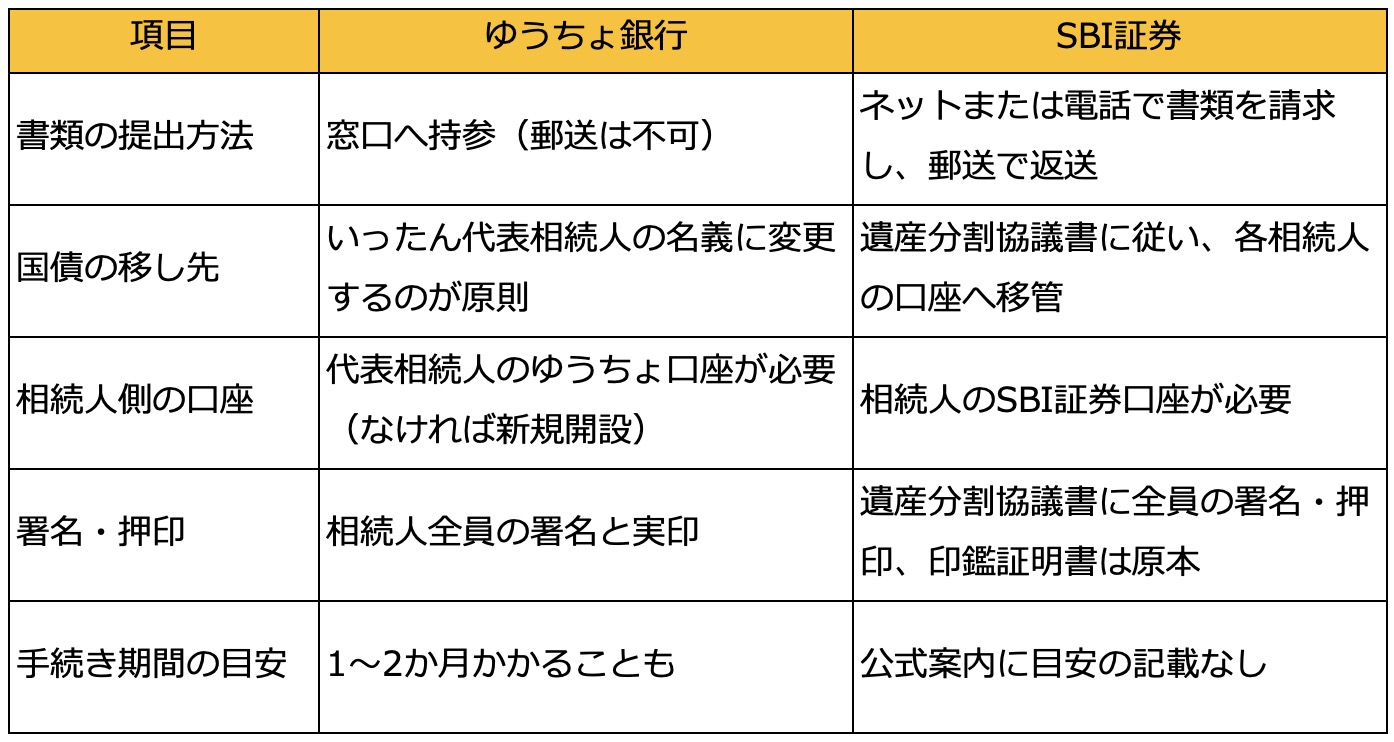
筆者作成
親が元気なうちにできる3つの準備
国債の相続で困るのは、保有先も手続きも知らないまま相続が始まるケースです。ですから、親が元気なうちに国債の保有先と名義を確認することをおすすめします。通帳、取引残高報告書、金融機関からの郵便物などで、どこの口座に、誰の名義で、いくら持っているかを把握し、家族で共有しておくとよいでしょう。
金融機関に相続の流れを事前に聞いておくと、スムーズな相続ができるでしょう。窓口への来店が必要か、書類は郵送で出せるか、国債は代表相続人の名義になるのかを、保有先の金融機関に確認しておきましょう。
また、個人向け国債の「移管」を選択肢に入れてもよいでしょう。たとえば三菱UFJ eスマート証券は、他の金融機関に預けている個人向け国債の振替入庫を手数料無料で受け付けています。ただし、出庫の手続きは預け先ごとに異なるため、あらかじめ確認が必要です。
移管には、移管先の口座開設や管理の手間もかかります。高齢の親御さんがネット証券を使いこなせるか、家族がサポートできるかも含めて検討しましょう。
国債の安全性と、相続のしやすさは別の話です。ゆうちょ銀行で国債を持つ親御さんがいるなら、金利が注目されている今こそ、「亡くなった後にどう引き継ぐか」を親子で話しておくことをおすすめします。
※本コラムは一般的な情報提供を目的としたものであり、個別の相続に関するアドバイスではありません。具体的な手続きは、各金融機関や相続の専門家にご確認ください。
【関連記事もチェック】
・ゆうちょ銀行の「硬貨預入れ手数料」を合法的に無料にする裏ワザと盲点
・ゆうちょ銀行「通常貯金」から「定期貯金」へ切り替えでいくら増える?
・ゆうちょ銀行「定期貯金(5年)」と個人向け国債(固定5年)、どちらがいくらお得?
・国民年金保険料「40年間全額免除」だと、年金はいくらもらえる?
・パート・アルバイトが「年収の壁」で損しないためには、いくらまで働くのが正解?【Money&YouTV】

KIWI ファイナンシャルプランナー・社会保険労務士
長年、金融機関に在籍していた経験を活かし、個人のキャリアプラン、ライフプランありきのお金の相談を得意とする。プライベートでは2児の母。地域の子どもたちに「おかねの役割」や「はたらく意義」を伝える職育アドバイザー活動を行っている。

この記事が気に入ったら
いいね!しよう