26/10/27
老後「金持ち」か「貧乏」かを分ける決定的な6つの違い

厚生労働省の「令和7年簡易生命表」によると、日本人の平均寿命は男性81.35歳、女性87.33歳です。寿命は短いより長いほうがうれしいと思う人は多いのではないでしょうか。
一方で、老後が長くなるほど「お金は足りるのか」「健康に過ごせるのか」といった不安も出てきます。経済的なゆとりに加え、自分らしい楽しみや、人とのつながりも大切になるでしょう。今回は、豊かな老後につながる6つの違いを見ていきましょう。
「金持ち老後」と「貧乏老後」の決定的な違い1:老後の柱となる年金に詳しい
老後の生活を支える柱は年金です。ただし、加入してきた制度や期間、現役時代の収入によって、受け取れる金額は異なります。
金持ち老後につながるのは、自分の年金額を把握し、不足分を補う方法を考える姿勢です。年金額を知らないまま生活を始めると、想定していた収入との違いに戸惑うことになります。
老後の備えとして、少なくとも次の点は確認しておきましょう。
●「ねんきん定期便」で将来の年金をチェック
誕生月に届く「ねんきん定期便」は、老後の収入を考えるための身近な資料です。50歳以上の方は、特に次の2項目を確認しましょう。なお、59歳のときは、詳しい加入履歴などが記載された封書が届きます。
<ねんきん定期便のイメージ(50歳以上・裏面)>
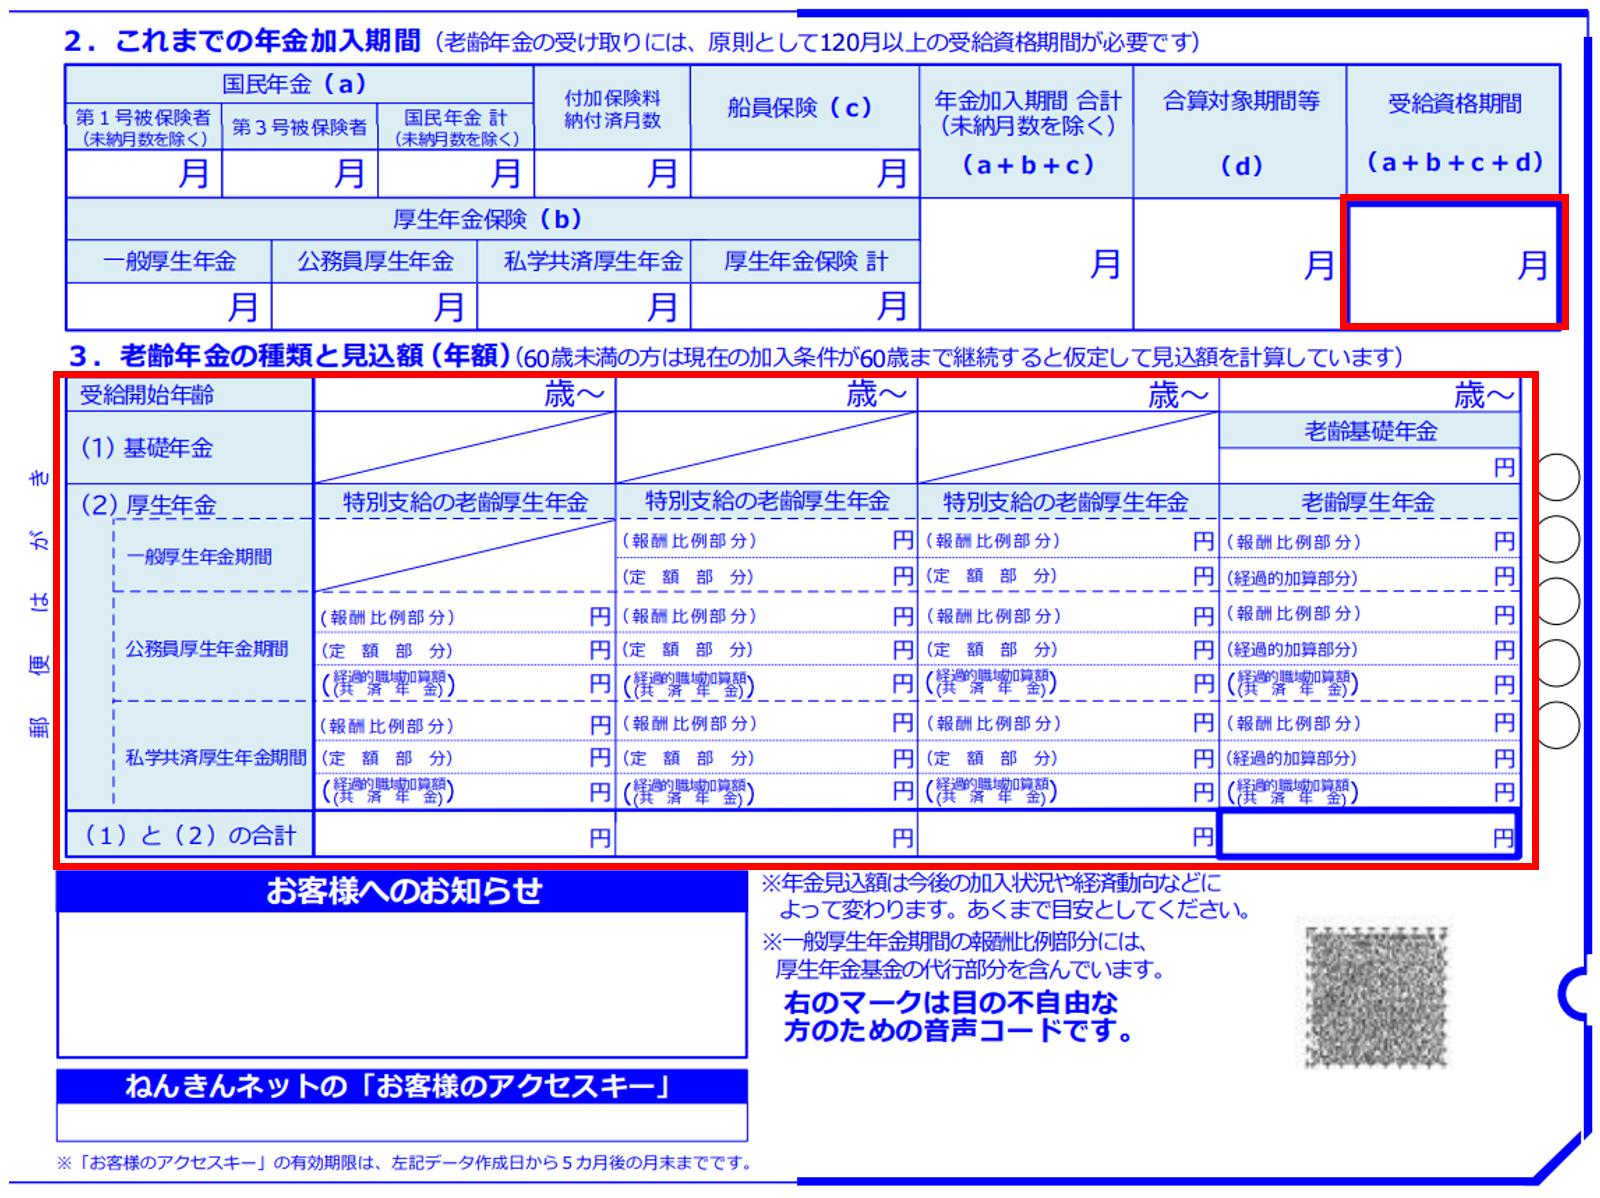
日本年金機構のウェブサイトより
(1)「これまでの年金加入期間」で加入記録を確認
国民年金や厚生年金の加入期間などを確認できます。老齢基礎年金を受け取るには、保険料納付済期間や免除期間などを合計した受給資格期間が、原則10年以上必要です。
勤務先が変わった時期などに記録の漏れがないかも確認しておきましょう。
(2)「老齢年金の種類と見込額(年額)」で将来の収入を確認
50歳以上60歳未満の方の見込額は、現在の加入条件が60歳まで続くと仮定して計算されています。役職定年や退職などによる今後の収入の変化は、あらかじめ織り込まれていません。
働き方が変わる予定がある人は、「ねんきんネット」で条件を変えて試算すると、家計の見通しを立てやすいでしょう。
●老齢年金を「満額」に近づける
老齢基礎年金は、原則として20歳から60歳までの40年間、保険料を納めると満額になります。
学生納付特例や納付猶予、免除を受けた期間がある場合は、原則10年以内なら追納できます。一方、通常の未納保険料を納められるのは、原則として納付期限から2年以内です。未納を長く放置しないことが大切です。
また、60歳時点で納付月数が480か月に満たない場合などは、一定の条件のもと、65歳になるまで国民年金に任意加入できます。
厚生年金は、加入中の報酬や加入期間によって年金額が決まります。厚生年金に加入して働く期間を延ばすことも、将来の年金を増やす方法です。
●iDeCoに加入し、私的年金を充実させる
公的年金だけでは不足しそうな場合、私的年金のiDeCo(個人型確定拠出年金)も選択肢になります。
iDeCoは、自分で掛金を拠出し、定期預金や保険、投資信託などから商品を選んで運用する制度です。掛金は全額が所得控除の対象となり、運用益も非課税です。受け取るときにも、受取方法に応じて退職所得控除や公的年金等控除が適用されます。
ただし、所得税・住民税がかからない人には掛金の所得控除による節税効果がなく、受取時も必ず非課税になるわけではありません。
原則60歳まで引き出せず、加入期間によっては受取開始が60歳より後になります。日々の生活費や近く使うお金とは分けて準備しましょう。
なお、2026年10月時点では、加入できるのは原則65歳未満の一定の要件を満たす人です。2026年12月1日からは、一定の条件のもとで70歳未満まで加入対象が広がり、掛金の上限も増えます。
●年金の繰り下げ受給や、長く働く方法も比較する
老齢基礎年金と老齢厚生年金は、原則65歳から受け取れます。受取開始を遅らせる繰り下げ受給では、1か月につき0.7%増額され、75歳まで繰り下げると最大84%増額されます。両方を一緒に繰り下げることも、別々に繰り下げることも可能です。
例えば「65歳から両方受け取る」「基礎年金だけ70歳まで繰り下げる」といった条件を比較してみましょう。
繰下げ期間中の生活費、健康状態、税金や社会保険料への影響も含めて考えることが大切です。早く受け取るか、遅らせるかを、増額率だけで決めないことが、家計に合った選択につながります。
「金持ち老後」と「貧乏老後」の決定的な違い2:収入が減ることを見越して、早めに固定費を見直す
収入が多くても、支出がそれ以上なら貯蓄は減っていきます。一方、収入に合わせて支出を整えられれば、家計の見通しが立てられます。
年金が現役時代の収入の何割になるかは、人によって異なります。まず自分の年金見込額を確認し、税金や社会保険料を差し引いた手取りで生活できるか考えましょう。
固定費は、一度見直すと節約効果が続きます。具体的には、次の5つを確認してみましょう。
●居住費・賃貸住宅の見直し
賃貸住宅は、家賃に加え、広さや立地、階段の有無など、老後の暮らしやすさも見直したいところです。
買い物や通院に便利な場所へ住み替えることで、交通費や移動の負担を抑えられる場合もあります。引っ越し代や契約費用も含めて比較しましょう。
●住居費・持ち家のローンの見直し
住宅ローンの負担を軽くする方法には、繰上げ返済や借り換えがあります。
繰上げ返済には、返済期間を短くする方法と、毎月の返済額を減らす方法があります。借り換えも、金利や諸費用によって効果が変わります。
退職金で一括返済する場合も、医療・介護や修繕に備える資金が手元に残るか確認しましょう。
また、屋根や水回り、給湯器などの状態を点検し、修繕の時期と費用を見積もっておけば、まとまった支出にも備えられます。
●通信費の見直し
スマートフォンの料金は、毎月使っているデータ量に合っているか確認しましょう。小容量プランや格安SIMへの変更で、負担を減らせる場合があります。
セット割引は、割引額だけでなく、インターネットや固定電話を含めた総額で比較します。使っていない有料オプションや動画サービスなども、あわせて確認しましょう。
●保険料の見直し
子どもが独立した後も、大きな死亡保障をそのまま続けていないでしょうか。
必要な保障は、家族構成や貯蓄額によって変わります。保障の重複や不要な特約を確認し、公的保障と手元資金で賄える部分も考えて見直しましょう。
●光熱費の見直し
エアコンは、設定温度だけでなく、室温を確認して調整しましょう。フィルターを掃除する、風向きを見直す、カーテンで窓からの熱の出入りを抑えるといった工夫も役立ちます。
古い家電を買い替えるときは、本体価格と年間の消費電力量を比較すると、使い続ける費用まで考えられます。電気・ガスの契約プランが、現在の使用量に合っているかも確認しておきましょう。
「金持ち老後」と「貧乏老後」の決定的な違い3:老後の楽しみ方に自分軸がある
豊かな老後を送る人は、「自分は何を楽しみたいのか」が分かっています。人に誘われて新しいことを試すときも、自分の好みと予算で選びます。
例えば、歴史好きなら、図書館で気になる時代の本を読み、近くの史跡を歩く。映画好きなら、普段は自宅で名画を楽しみ、見たい新作だけ映画館へ行く。園芸好きなら、季節の花を育て、写真に残す楽しみもあります。
一つの関心から、読む、出かける、記録する、誰かと話すという楽しみが広がれば、日々の予定も生まれます。
●楽しみの予算を先に決める
楽しみに使うお金も、家計の一項目として考えてみましょう。
例えば「毎月の趣味と交際費は1万円」「旅行用に毎月5000円を積み立てる」と決めておけば、その範囲で気持ちよく使えます。年に一度の旅行を楽しみに、普段の出費を整える方法もあるでしょう。
反対に、誘われるたびに外食し、勧められるまま道具や教材を買うと、一つずつは少額でも支出が膨らみます。講座や趣味を始めるときは、受講料に加え、材料費や交通費、道具代まで確認しておくと安心です。
●一人でも、人と一緒でも楽しめるものを持つ
一人で楽しめる読書や散歩に、月1回の講座や趣味仲間との集まりを組み合わせると、予定に変化が生まれます。
「誰かに誘われないと出かけない」という状態より、自分で楽しみを見つけられるほうが、時間もお金も使い方を選べます。自分の好きなことを知ることが、満足感のある老後につながります。
「金持ち老後」と「貧乏老後」の決定的な違い4:自分らしい働き方ができる
企業には原則として65歳までの雇用確保措置が義務付けられ、70歳までの就業確保措置は努力義務となっています。ただし、誰もが同じ条件で70歳まで雇用される制度ではありません。
老後も働きたいなら、収入の希望と、続けられる条件を具体的にしておくことが大切です。
●「いくら欲しいか」と「どう働きたいか」を整理する
例えば、毎月の生活費が年金だけでは3万円足りない人と、旅行や趣味のために収入を得たい人では、必要な働き方が異なります。
「月5万円程度の収入が欲しい」「週3日、午前中だけ働きたい」「通勤は片道30分以内」といった条件を書き出すと、仕事を探す軸になります。
時給だけでなく、勤務時間や交通費、立ち仕事の長さ、重い物を運ぶ作業があるかなども確認しましょう。採用前に仕事内容を具体的に聞くことで、働き始めてからの行き違いを減らせます。
●これまでの経験を、小さな仕事につなげる
経理経験があるなら事務補助、接客が得意なら受付や販売、料理が好きなら調理補助など、経験を生かす方法があります。現役時代と同じ役職や待遇にこだわらず、得意な作業を切り出して考えると、選択肢が広がります。
ハローワークのシニア向け相談窓口や、地域のシルバー人材センターなどで、どのような仕事があるか聞いてみるのもよいでしょう。
独立やフリーランスを考える場合は、仕事を得る方法と必要経費も確認します。例えば、最初は知人から依頼された作業を少量引き受け、収入や負担を確かめながら広げる方法があります。
長く働くには、仕事と生活のバランスも大切です。通院や家族の介護、自分の楽しみに使う時間まで考えて選ぶことが、安定した収入につながります。
「金持ち老後」と「貧乏老後」の決定的な違い5:老後に対して、自分なりの心構えがあるかどうか
病気や介護が必要になったとき、何を希望し、誰に相談するのか。元気なうちに考えを整理しておくことも、老後の備えです。
家族がいれば察してくれるとは限りません。自分の希望を言葉にしておけば、周囲も理解しやすいでしょう。
●介護の希望と、家族に頼みたいことを書く
例えば「できるだけ自宅で暮らしたいが、家族の負担が大きくなるなら施設も考えたい」「通院の付き添いを頼みたい」「お金の管理が難しくなったら、一緒に確認してほしい」など、具体的に書いてみましょう。
介護に使える予算や、施設を選ぶときに重視したいことも整理します。場所、費用、食事、家族の訪ねやすさなど、優先順位が分かると、選ぶ際の手掛かりになります。
そのうえで、家族にも仕事や生活があることを踏まえ、どこまで頼めるか話し合っておきましょう。希望が変わったときは、書き直して共有することも忘れずに。
●資産や重要書類の保管場所を整理する
預貯金や証券口座、保険、不動産などを一覧にし、通帳や保険証券、契約書の保管場所をまとめておきます。インターネットだけで利用している口座や、有料サービスの契約もうっかりしがちな項目です。
一覧は資産の金額だけでなく、「どの金融機関にあるか」「問い合わせ先はどこか」が分かるようにしておくことがポイント。暗証番号やパスワードは別に安全に管理し、必要なときに確認する方法を考えておきましょう。
一人暮らしの場合は、緊急連絡先や、入院時に頼める人も整理しておくと、いざというときの対応がスムーズです。エンディングノートは、こうした希望や情報をまとめる道具になります。
「金持ち老後」と「貧乏老後」の決定的な違い6:意地を張らず、頼み上手になる
年齢を重ねると、高い所の掃除や重い物の移動、複雑な手続きなど、誰かに頼みたい場面が出てきます。必要なときに助けを求められることも、暮らしを守る力です。
頼み上手になるには、「誰に、何を頼めるか」を知っておくことが役立ちます。
●頼みたいことを、具体的に伝える
「最近いろいろ大変で」と伝えるだけでは、相手も何をすればよいか分かりません。
「電球を交換してほしい」「この通知の意味を一緒に確認してほしい」「通院の日に送迎を頼めるか」と、内容や時期が分かれば、相手も引き受けられるか判断できます。
家族や友人に頼むほか、家事支援や配食、移動支援など、地域のサービスを利用する方法もあります。費用がかかっても、必要な部分を頼むことで、日々の暮らしが楽になります。
●困り事に合う相談先を知っておく
介護や高齢期の暮らしについて相談できるのが、地域包括支援センターです。介護サービスをまだ利用していない段階でも、本人や家族が相談できます。
税金や保険料の支払いが厳しいときは自治体の担当窓口、契約や買い物のトラブルは消費生活センターなど、相談先を分けて考えましょう。
困ったときに窓口を探し始めるより、連絡先を手帳やスマートフォンに控えておくと、相談への一歩を踏み出せます。
助けてもらったら感謝を伝え、自分にできることがあれば応じる。そうしたやり取りが、長く付き合える関係を育てます。
金持ち老後を送る準備を始めよう
豊かな老後につながるのは、年金や貯蓄の金額だけではありません。収入に合った家計、自分が楽しめること、続けられる仕事、希望を伝えられる関係も、暮らしを支えてくれます。
年金見込額を確かめる、使っていない契約を見直す、介護の希望を書いてみる。具体的に手を動かすことで、漠然とした不安も、確認すべき課題に変わります。
自分のお金と暮らしを把握し、大切にしたいことに時間やお金を使う。そんな準備を重ねながら、これからの老後を整えていきましょう。
【関連記事もチェック】
・【法改正】65歳以上の人が週10時間以上働くともらえる「3つの給付金」【パート・バイト・嘱託・正社員対象】
・お金のない人は見た目でわかる?貧乏を招く「5つの共通点」
・ゆうちょ銀行の「定期貯金」と「定額貯金」はどっちが得?お金が増えるのはどちらか
・「ゆうちょ銀行使わない方がいい」と言われる5つの理由。利用した方がいい人は?
・厚生年金「夫14万円・妻10万円」、夫が亡くなった後に妻がもらえる年金はいくら?

舟本美子 ファイナンシャルプランナー
「大事なお金の価値観を見つけるサポーター」
会計事務所で10年、保険代理店や外資系の保険会社で営業職として14年働いたのち、FPとして独立。あなたに合ったお金との付き合い方を伝え、心豊かに暮らすための情報を発信します。3匹の保護猫と暮らしています。2級ファイナンシャル・プランニング技能士。FP Cafe登録パートナー

この記事が気に入ったら
いいね!しよう