26/10/07
国民年金より生活保護の方が金額が多いって本当?

65歳から受け取る年金が国民年金だけ、という方は少なくありません。2026年度の国民年金(老齢基礎年金)は、保険料を40年間納めた満額でも月7万608円です。家賃や光熱費、医療費を払いながら、この金額で暮らしていけるのか、不安に感じる方も多いのではないでしょうか。
「それなら、生活保護を受けたほうが、かえって安心して暮らせるのでは?」と考えたことがある方もいるかもしれません。
今回は、最新の基準をもとに、生活保護で受け取れる金額と国民年金を比べてみます。あわせて、生活費以外にどんな扶助があるのか、生活保護を受けるとどんな制約があるのかも見ていきましょう。
生活保護費は地域によって差がある
生活保護で支給される生活費(=生活扶助)の金額は、住んでいる地域と年齢によって異なります。
たとえば65~69歳の単身者の場合、2026年10月からの基準で、東京23区内では月あたり7万6880円と国民年金よりも高額です。一方地域によっては、月あたり6万8850円と、国民年金の満額のほうが高額です。
国民年金の金額は、国民年金保険料の納付月数によって計算され、地域による違いはありません。
なお、物価高への対応として、生活扶助に上乗せされる「特例加算」が、2026年10月から1年間、1人あたり月1500円から2500円に引き上げられています。
ただし、東京23区の65歳単身者のように、金額が据え置かれる世帯もあります。
生活保護費の8つの種類
では、生活保護費の種類を見てみましょう。
生活保護費として支給されるのは、生活費だけではありません。
生活保護費には、生活扶助を含めて全部で8種類あります。
<8種類の生活保護費>
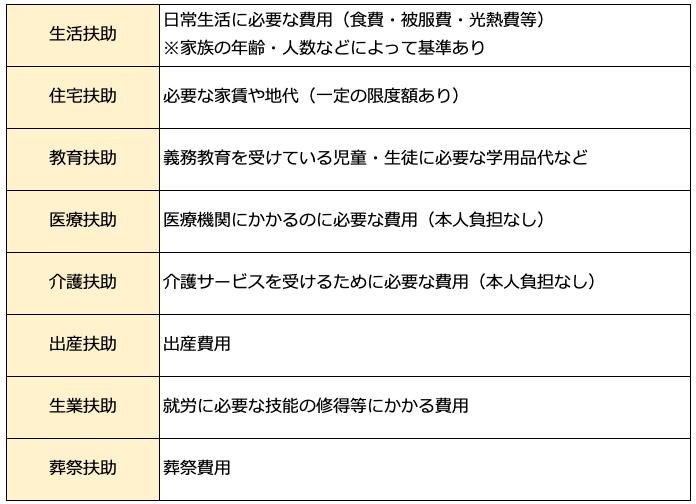
筆者作成
このなかで、生活扶助とともに大きいのは、住宅扶助でしょう。
アパートの家賃にあてられる住宅扶助は、単身世帯の場合、東京23区内であれば月あたり5万3700円、同じ東京都内でも地域によって4万5000円や4万900円、ほかの大都市では大阪市で4万円、名古屋市で3万7000円、札幌市や福岡市で3万6000円が上限です。
この上限額の範囲内で、実際の家賃が支給されます。
ですから、賃貸住宅に住んでいる場合には、国民年金だけの場合より生活保護のほうが、金額は大きくなります。
さらに、生活保護を受けている場合には、医療費・介護費の自己負担がありません。
これなら、生活保護のほうがいい暮らしができると思われそうです。
生活扶助・住宅扶助以外にはどんな扶助がある?
生活保護費は、生活扶助と住宅扶助だけではありません。ここでは、老後の暮らしにかかわりの深いものを中心に、ほかの扶助をいくつか見てみましょう。
●住宅扶助:家賃以外の費用も
先ほど触れた住宅扶助は、毎月の家賃だけではありません。家賃の安い住まいへ引っ越す際の敷金や、賃貸住宅の契約更新料なども、一定の範囲で対象になります。また、住んでいる家の畳や建具、水回りなどの傷みを直す補修費も、住宅扶助でまかなえる場合があります。
●医療扶助:病院代や薬代の自己負担がない
医療扶助は、病気やけがの治療にかかる費用をまかなう扶助です。お金が振り込まれるのではなく、診察や治療、薬そのものを受け取る「現物給付」で、費用は自治体から医療機関へ直接支払われます。そのため、窓口での支払いはありません。
年齢を重ねると、通院の回数や薬の種類はどうしても増えていきます。国民年金だけで暮らしている方にとって、1~3割の自己負担でも家計には重いものです。がんのように治療が長く続く病気では、高額療養費制度を使っても毎月の支払いが続きます。
医療扶助があれば、お金の心配をせずに必要な治療を受けられるのは、大きな安心材料といえるでしょう。
実際、生活保護費全体のうち約半分(2023年度で50.9%)を医療扶助が占めています。
通院に必要な交通費や、治療に必要なメガネ・コルセットなども、認められれば医療扶助の対象です。
ただし、後述のとおり受診できる医療機関には決まりがあり、薬は原則として後発医薬品(ジェネリック)が処方されます。
●介護扶助:介護サービスの自己負担がない
65歳以上の方は、生活保護を受けていても介護保険の被保険者です。通常、介護サービスを利用すると費用の1~3割を自己負担しますが、生活保護を受けている場合、この自己負担分を介護扶助でまかないます。医療扶助と同じく現物給付で、自治体が発行する「介護券」でサービスを利用します。
手すりの取り付けなどの住宅改修や、福祉用具の購入にかかる費用も対象です。また、毎月の介護保険料についても、生活保護費のなかで実質的にまかなわれるしくみになっています。
●葬祭扶助:最低限のお葬式の費用
葬祭扶助は、生活保護を受けている方が亡くなったときなどに、火葬を中心とした最低限の葬儀費用をまかなう扶助です。
基準額は、地域によって22万2000円~19万4300円が上限額です(2026年9月時点)。遺体の搬送や火葬、骨つぼなどが対象で、通夜や告別式、祭壇などの費用は含まれません。
葬儀を行う遺族も生活に困っている場合や、身寄りがなく家主や民生委員などが葬儀を行う場合にも利用できます。原則として葬儀の前に申請が必要な点には注意しましょう。
「自分が亡くなったあと、周りに迷惑をかけたくない」という心配を口にされる方は少なくありません。
気が早いと思われるかもしれませんが、こうした制度があることを知っておくだけでも、少し気持ちが軽くなるのではないでしょうか。
●「必要な分だけ」支えるしくみ
ただし、医療扶助や介護扶助、葬祭扶助などは、実際にかかった費用を、基準額の範囲内で支給するものです。自由に使えるお金が増えるわけではない、という点は押さえておきたいところです。
一方で、知っておきたいのは、医療扶助や介護扶助だけを受けることもできる、という点です。たとえば、年金収入が生活扶助と住宅扶助の合計を少し上回っていても、医療費や介護費を加えた最低生活費に届かなければ、足りない分について医療扶助や介護扶助を受けられる場合があります。「年金をもらっているから対象外」と思い込まず、まずは相談してみることが大切です。
生活保護には制約がある
生活保護は、健康で文化的な最低限度の生活を保障し、自立を助ける制度です。
最後のセーフティネットとして、あらゆる手を尽くしても生活に困窮している世帯が対象ですから、下記のすべてに当てはまる世帯が対象です。
【生活保護を受ける条件】
1.収入がない、または最低生活費よりも少ない
2.預貯金・土地・家などの資産がない(あれば売却するなどして生活費にあてる)
3.働けない
4.親族などからの援助がない
しかし、生活保護には、何かと制約があります。
家や土地などの資産は売却して生活費に充てることになるので、保有できません。自動車やバイクなども同様で、原則として保有できません(仕事で使うなどの場合、例外的に保有できることもあります)。ブランド品や骨董品なども当然、保有できません。
借金があることは生活保護を受けられない理由にはなりませんが、生活保護費を借金の返済費用に充てることはできません。
現実には、住宅ローンなどが残っている場合は、物件を売却したり、自己破産したりなど借金の清算をしてから生活保護の申請をすることになります。
生活保護を受ける場合、医療費の自己負担はありませんが、健康保険の被保険者にはなりません。医療機関を受診する時には健康保険証ではなく、基本的に自治体から発行された医療券を使います。最近は、マイナンバーカードで受診できる医療機関も増えています。
生活保護を受ける人が利用できる医療機関は自治体によって定められた指定医療機関のみです。受診する前に自治体に相談して、医療券を発行してもらうのですが、医療機関を変更する場合にも相談が必要です。
さらに、生活保護を受けるとケースワーカーがつき、少なくとも年2回以上の家庭訪問が行われます。
国民年金が少なければ生活保護も受け取れる
生活保護を受けるには条件があり、そのうえで審査もされます。受けられるようになっても、収入や家族の状況、資産状況などを自治体に報告する必要があります。
もし、収入があったことを隠して生活保護費を受け取るなどの不正があれば、返還だけではなく処罰の対象になることもあります。
とはいえ、必要な場合に生活保護を受けることは国民の権利です。
国民年金の収入の他、できる範囲で働いたり、貯蓄を切り崩したりしても最低生活費に満たない場合には、差額を生活保護費として受け取ることが可能です。
つまり、国民年金額が少ないからと言って国民年金保険料を納付しない、という結論にはなりません。納付すべきは納付して、困った時には助けを求める、そんな気負わない老後の生活設計ができたらよいのではないでしょうか。
【関連記事もチェック】
・ゆうちょ銀行ATMでの引き出し上限額が50万円に減額…ATMで最大500万円引き出す方法
・60歳以降「厚生年金保険料」が払い損に?国民年金保険料を含むのに基礎年金は満額以上に増えない現実
・貧乏人は頻繁に行くが、お金持ちはほぼ行かない場所5選
・失業給付「64歳11か月退職」と「65歳退職」、もらえる金額は全然違う
・【知らないと大損】ゆうちょ銀行にしかない6つのメリット

タケイ 啓子 ファイナンシャルプランナー(AFP)
36歳で離婚し、シングルマザーに。大手生命保険会社に就職をしたが、その後、保険の総合代理店に転職。保険の電話相談業務に従事。43歳の時に乳がんを告知される。治療を経て、現在は治療とお金の相談パートナーとして、相談、執筆業務を中心に活動中。FP Cafe登録パートナー

この記事が気に入ったら
いいね!しよう