26/09/06
ゆうちょ銀行の「定期貯金」と「定額貯金」はどっちが得?お金が増えるのはどちらか

ゆうちょ銀行にお金を預けるなら、定期貯金と定額貯金、どちらがいいのだろう…、そう迷う方は少なくありません。名前が似ていて紛らわしいこの2つ、実は仕組みも向いている人もまったく違います。
この記事では、それぞれの特徴と金利の違い、そして自分にはどちらが合っているかの考え方を、具体的な金利の例も交えながらやさしく整理してご紹介します。
定期貯金と定額貯金、まずは仕組みの違いを知ろう
ゆうちょ銀行の定期貯金は、1か月から10年までの中から預け入れる期間をあらかじめ決めて預ける商品です。1000円から1000円単位で預けることができ、3年未満は単利、3年以上は半年複利で利息が計算されます。
多くの期間で満期がくると自動的に継続される仕組みになっており、いわば「この期間は使わない」と約束して預けるタイプの貯金です。
一方の定額貯金は、預け入れてから6か月が経てば、いつでも自由に払い戻せるのが特徴です。最長10年まで預けることができ、その間はずっと半年複利で利息がついていきます。
いつ使うかは決めていないけれど、通常貯金よりは増やしたい、というときに使いやすい、柔軟性の高い商品といえます。
つまり最大の違いは、お金を期間で固定するかどうか。ここを押さえておくと、比較がしやすくなります。
金利は定期貯金が優勢も、中途解約にはペナルティが
ゆうちょ銀行の定期貯金と定額貯金の金利は、同じ期間で比べると定期貯金のほうが高めに設定されています。
たとえば1年もの(2026年8月時点)は、定期貯金が0.500%であるのに対し、定額貯金は0.450%。3年で比べても、定期貯金0.800%に対して定額貯金は0.710%です。
長く預けるほど差は縮まりますが、基本的には期間を固定する分、定期貯金のほうが有利と考えてよいでしょう。
ただし、定期貯金には注意点があります。
満期を迎える前に解約すると、当初約束されていた利率ではなく、より低い中途解約利率が適用されてしまうのです。急にお金が必要になったというときに、思っていたほど利息がつかない、ということが起こり得ます。
その点、定額貯金は6か月を過ぎればいつでも解約でき、ペナルティはありません。
その時点までの利息はそのまま受け取れるので、いつ使うかわからないお金を預けるには安心な仕組みです。
なお、貯金の金利は経済情勢によって変わります。
2026年8月にも通常貯金などの金利改定が行われています。実際に預ける際は最新の金利をゆうちょ銀行の公式サイトで確認することをおすすめします。
100万円を預けた場合の元利金を比べてみると
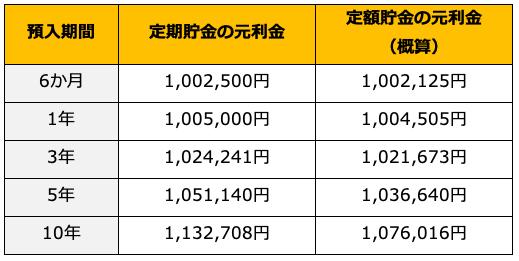
実際にいくら増えるのか、100万円を預けた場合の元利金(元本+利息の金額、税引前)で比べてみましょう。
定期貯金は2026年8月時点の各期間の金利で計算した確定額です。
定額貯金は預入期間に応じて金利が段階的に変わる仕組みのため、公表されている金利区分をもとにした概算値です。
<定期貯金と定額貯金の元利金>
筆者作成
どの期間で見ても、定期貯金のほうが増える金額は大きくなり、預け入れ期間が長くなるほどその差も開いていきます。
ただしこれは、中途解約のペナルティを受け入れて期間を固定する代わりに得られる、いわば「トレードオフ」の関係だと捉えておくとよいでしょう。
結局どっちを選ぶ? カギは「いつ使うか」
ここまでの内容を踏まえると、選び方のポイントはシンプルです。
教育資金や住宅購入費、旅行費用など、使う時期と金額がある程度決まっているなら、定期貯金を選び、金利のメリットをしっかり活かしましょう。
たとえば「3年後に住宅購入の頭金として使う」と決まっているなら、3年ものの定期貯金を選び、満期のタイミングを必要な時期に合わせておくと安心です。
反対に、いつ使うかは決まっていないけれど、普通に置いておくよりは増やしたい、急な出費にも備えておきたいという場合は、定額貯金が向いています。
必要になったときにすぐ引き出せる柔軟さは、お金の面でも気持ちの面でも、大きな安心材料になります。
もちろん、どちらか一方だけを選ぶ必要はありません。使う目的ごとに貯金を分けて、計画的な資金には定期貯金、いつでも動かせるお金には定額貯金、というように使い分けるのもおすすめの方法です。
定期貯金と定額貯金に絶対の正解はなく、使う時期が決まっているかどうかで選び方が変わります。ご自身のお金の使い道や暮らし方に合わせて、無理なく増やせる方法を選んでみてください。
【関連記事もチェック】
・お金がたくさんあれば幸せ?お金と幸せの関係、幸福が続く人のお金の使い方【マネーアンドユーTV】
・年金収入のみの場合、所得税・住民税がかからないのはいくらまでなのか
・ゆうちょ銀行「定額貯金」は金利復活で魅力アップ!元本保証で一番得する置き場所はどこ?
・定年後に払い続けると貧乏へ転落する「5つの支出」
・年金生活者に1月届く「公的年金等の源泉徴収票」、絶対見るべき3つのポイント

タケイ 啓子 ファイナンシャルプランナー(AFP)
36歳で離婚し、シングルマザーに。大手生命保険会社に就職をしたが、その後、保険の総合代理店に転職。保険の電話相談業務に従事。43歳の時に乳がんを告知される。治療を経て、現在は治療とお金の相談パートナーとして、相談、執筆業務を中心に活動中。FP Cafe登録パートナー

この記事が気に入ったら
いいね!しよう