26/09/05
【放置は絶対ダメ】ねんきん定期便が届いたらすべきたった1つの行動

毎年、誕生日ごろに送られてくるねんきん定期便(年金定期便)には、将来の年金に関する大切な情報がたくさん書かれています。なんとなく「毎年放置している」「特に見ていない」という人も多いかもしれませんが、それは絶対にダメ。将来の年金に不都合なことが起こるかもしれません。
今回は、ねんきん定期便(年金定期便)をチェックせず放置した結果起こる3つの不都合なことと、届いたらとるべきたった1つの行動、そして「公的年金だけでは心もとない」と感じている方に向けて、今からできる公的年金の増やし方についてもご紹介いたします。年に1回のことですので、ねんきん定期便(年金定期便)が手元に届いている方は今すぐ、ない方は次回届いたときに、ぜひチェックしてみてください。
年金の状況が確認できるねんきん定期便(年金定期便)
ねんきん定期便(年金定期便)は、これまでの年金加入期間や加入実績に応じた年金額、保険料納付額、最近の月別納付状況などが確認できる書類です。日本年金機構が毎年1回、誕生月に国民年金および厚生年金の加入者に対して、年金加入記録の確認と年金制度について理解を深めてもらうことを目的として送付しています。
通常はハガキで届きますが、35歳、45歳、59歳の誕生月には封書で届きます。封書には年金加入記録の確認方法を記載したパンフレットや、記録に「もれ」や「誤り」があった場合に提出する年金加入記録回答票が同封されています。もれや誤りがなければ回答は不要ですが、封書のねんきん定期便(年金定期便)は特に重要な通知なので、必ず手元に保管しましょう。
ねんきん定期便(年金定期便)、放置で起こる残念な3つのこと
重要な書類とはいえ、複雑な内容を確認するのは少し面倒に感じる方も多いでしょう。とはいえ、放置すると不都合なことが起きる可能性があります。それを防ぐためのチェックポイントと対処法を3つ紹介します。
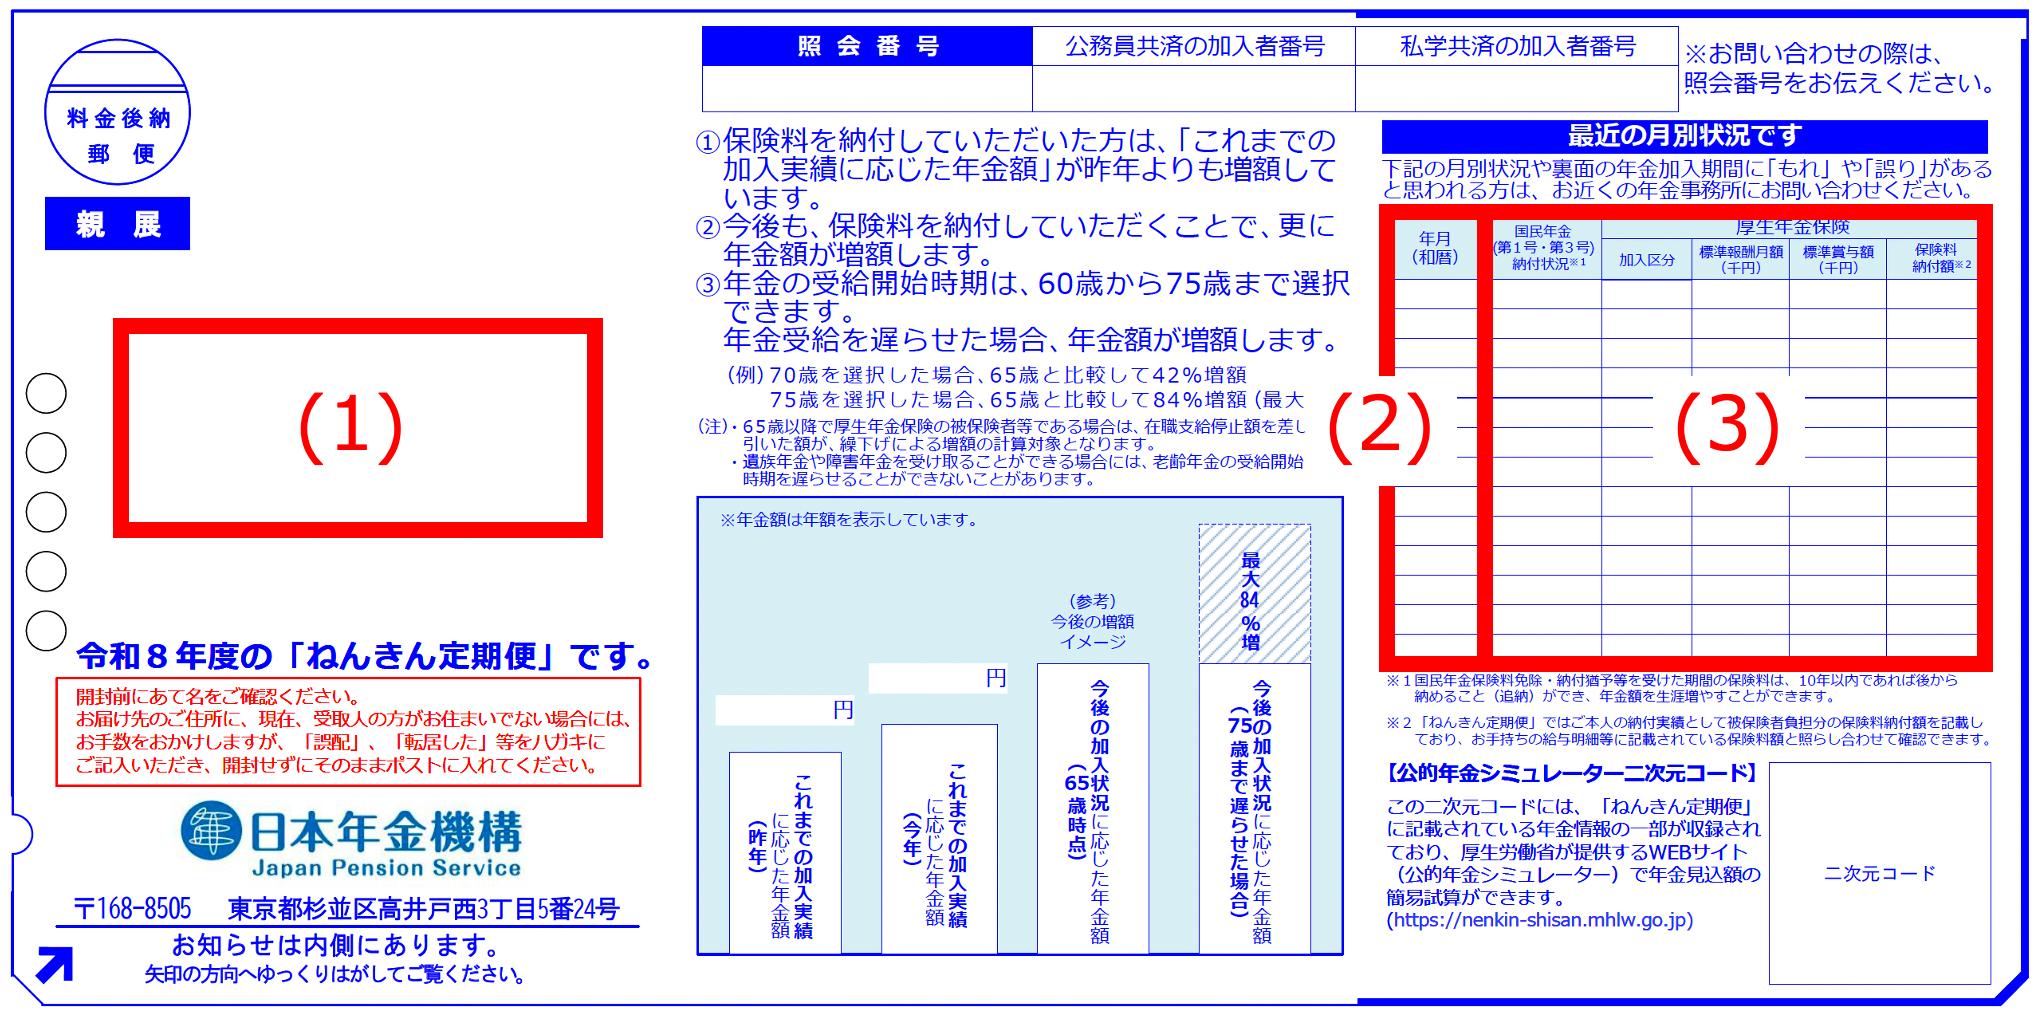
<ねんきん定期便(年金定期便)(50歳未満・表面)>
筆者作成
●ポイント(1):「もれ」や「誤り」の原因に
ねんきん定期便(年金定期便)が届いたら、宛名の住所氏名が現在のものと一致しているか、必ず確認しましょう。特に直近で結婚や離婚をした場合、変更手続きがなされておらず、以前の名義や旧住所のままになっていることがあります。誕生月になっても届かない場合も同様です。
誤りがあった場合、厚生年金に加入している会社員は勤務先の年金担当部署へ、国民年金に加入している自営業者は役所や年金事務所の窓口へ問い合わせましょう。厚生年金保険・共済組合等に加入している方の配偶者は、配偶者の勤務先の事業所へ変更を申し出ます。
●ポイント(2):うっかり「未納」に気づかない
「最近の月別状況です」の欄で、国民年金(第1号・第3号)納付状況をチェックし、未納の有無を確認しましょう。会社を辞めて国民年金に切り替わった時期や、専業主婦(夫)になって扶養に入った時期なども確認できます。
転職・離職経験がある方は、切り替えのタイミングでうっかり未納になっているケースがあります。未納の場合、将来の年金額が減るだけでなく、遺族年金や障害年金の受給にも支障が出ることがあるため、できるだけ支払っておくことをおすすめします。未納が続くと納付督励の案内が届き、通常は2年前までさかのぼって納付できます。やむを得ない場合は放置せず、免除や猶予の申請を。免除・猶予から10年以内であれば追納も可能です。
●ポイント(3):手続きの不備がある場合も
「厚生年金保険」の欄にある標準報酬月額や標準賞与額をチェックしましょう。実際に保険料を支払ったのに記載がなかったり、給与の大きな変動があったのにそのままだったりしないか確認します。勤務先の手続き漏れで加入期間に空白がある、というケースも考えられるため、転職などがあった際は特に注意しましょう。もれや誤りがあれば、年金加入記録回答票に記入して返送するか、最寄りの年金事務所へ提出してください。
50歳未満のねんきん定期便(年金定期便)では将来もらえる年金額は分からない
50歳以降に送られるねんきん定期便(年金定期便)には、このまま60歳まで払い込みを続けた場合の「老齢年金の種類と見込み額」が裏面に記載されます。途中で仕事を辞めるなどしなければ、ほぼ記載通りの年金を受け取れるため、老後の生活設計の材料になります。
一方、50歳未満の方に送られるねんきん定期便(年金定期便)には、現時点での保険料払込期間に応じた金額しか記載されていません。今後の加入実績が考慮されていないため、20代~30代の方は「これまでの加入実績に応じた年金額」の少なさに驚くかもしれませんが、これは実際の将来の年金額とはかけ離れた金額です。実際には、これから加入を続けていくことでもらえる年金額が増えていきます。
<ねんきん定期便(年金定期便)(50歳未満・裏面)>
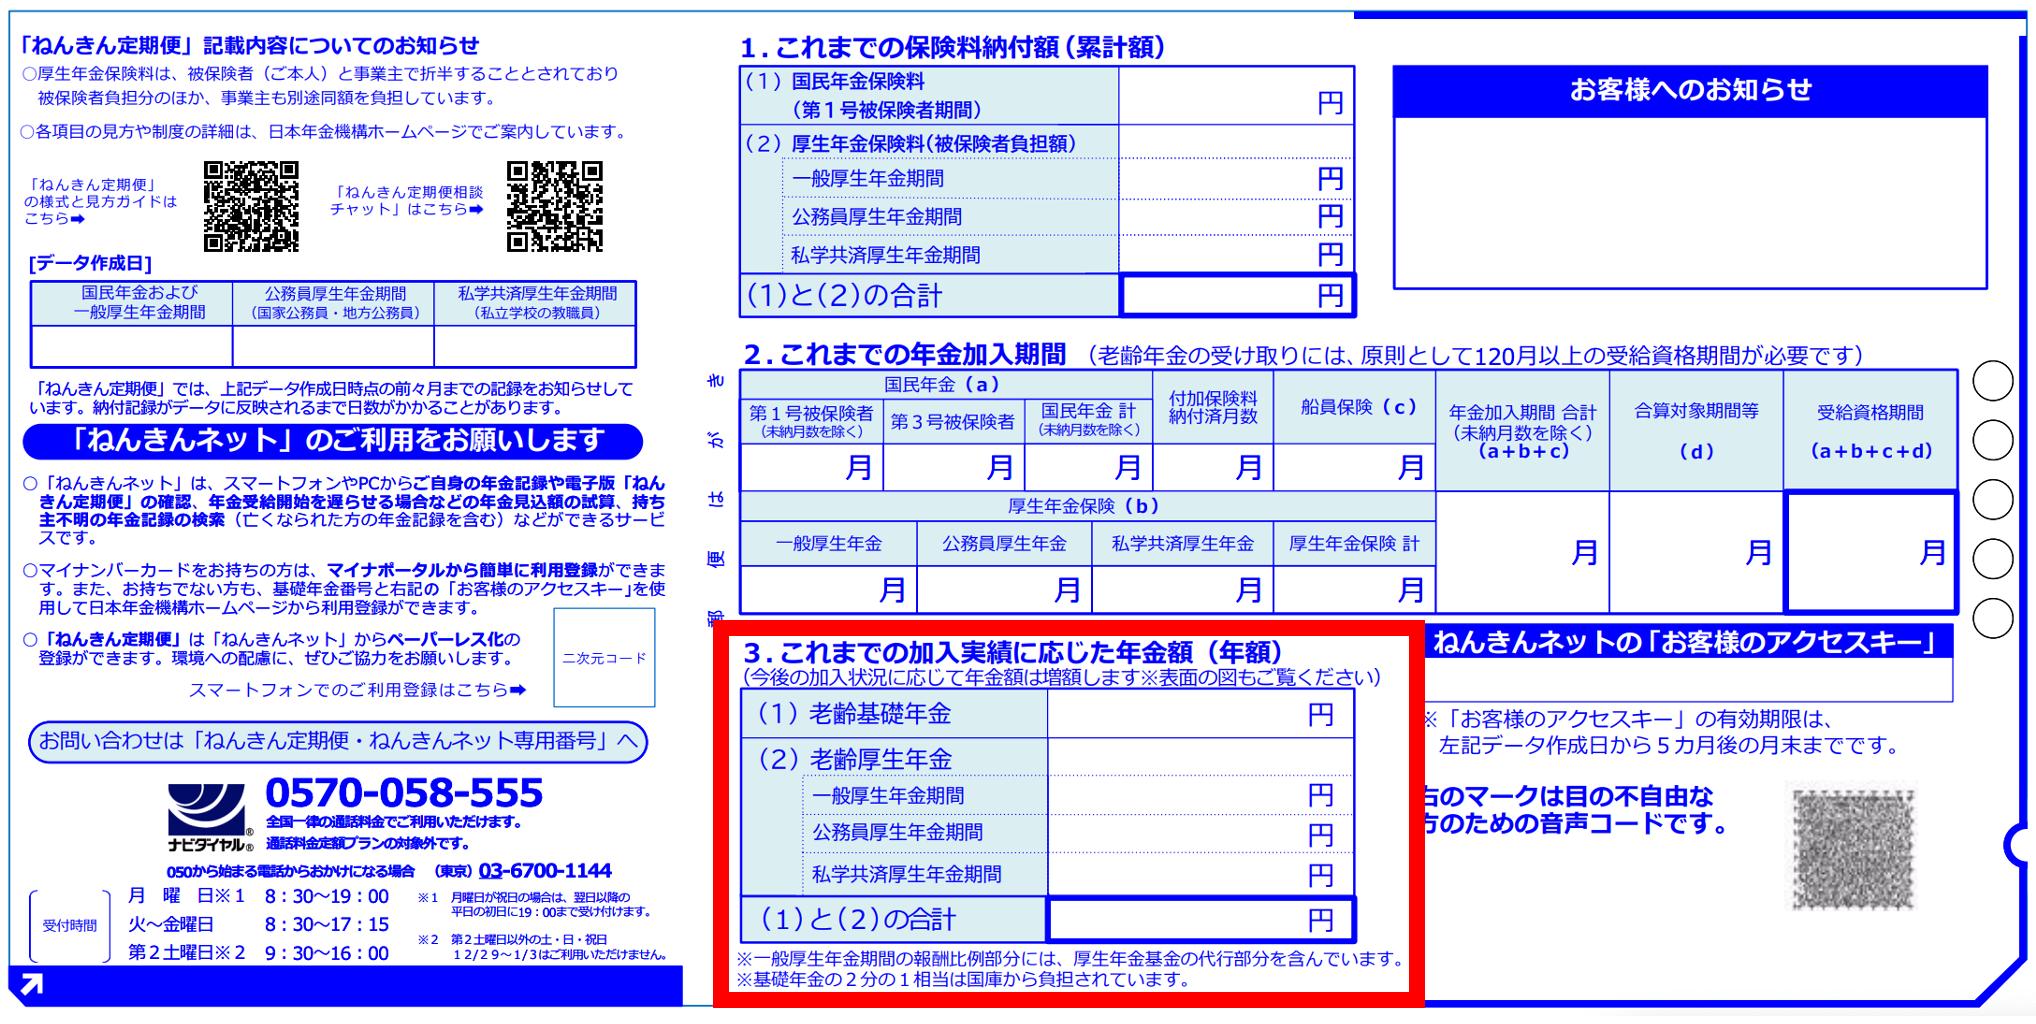
筆者作成
ねんきん定期便(年金定期便)が来たら、とるべきたった1つの行動
50歳未満の方には、ねんきん定期便(年金定期便)が届いたら「ねんきんネット」に登録することを一番のアクションとしておすすめします。
ねんきんネットでは、20歳からのすべての年金記録を確認でき、更新も自動で反映されます。今後の働き方によって将来もらえる年金額をシミュレーションできる「年金見込額試算」機能も便利です。繰上げ・繰下げ受給を選んだ場合の見込額も試算でき、受給開始年齢によって金額がどう変わるかを実際の数字で確認できます。
登録には、マイナポータルと連携する方法と、ねんきん定期便(年金定期便)に記載の「アクセスキー」と基礎年金番号を使う方法があります。アクセスキーの利用期間は5カ月間なのでご注意ください。アクセスキーがない場合でも「アクセスキーなし」から新規登録すれば、後日ユーザーIDが郵送で届きます。
手続きが面倒な方には、厚生労働省の「公的年金シミュレーター」も便利です。2022年4月以降のねんきん定期便(年金定期便)の表面右下にある二次元コードを読み取り、生年月日を入力するだけで、将来の年金見込額をグラフで確認できます(ねんきんネットほど詳細な条件設定はできないため、より正確な試算にはねんきんネットの利用がおすすめです)。
なお、公的年金シミュレーターでは、iDeCoや障害年金の試算もできるようになるなど、バージョンアップが進んでいます。
公的年金だけでは足りない…「自分年金」を今から作ろう
ねんきん定期便(年金定期便)やねんきんネットで将来の年金額を把握すると、「公的年金だけで老後の生活費をまかなうのは心もとない」と感じる方も少なくありません。そこで大切になるのが、iDeCoやNISAなどで自分自身の年金を準備する「自分年金づくり」です。
その土台として、実は公的年金そのものも、今からの行動次第で増やすことができます。ここでは代表的な2つの方法、「働き方を工夫する」ことと「繰り下げ受給を選ぶ」ことをご紹介します。
●方法1:働き続けて年金を増やす
厚生年金は、加入期間が長く、保険料を納めた期間が長いほど受給額が増える仕組みです。60歳以降も厚生年金に加入して働き続ければ、その分年金額の上乗せが期待できます。
2022年4月からは「在職定時改定」という制度が導入され、厚生年金に加入しながら働く65歳以上の方は、その年の実績が毎年10月に自動的に年金額へ反映されるようになりました。以前は退職時や70歳到達時まで反映を待つ必要がありましたが、今は1年ごとに年金額が増えていく実感を得やすくなっています。
働きながら年金を受け取る場合に気になるのが、「在職老齢年金」による支給停止です。これは、老齢厚生年金の受給者が一定額を超える賃金を得ていると、年金の一部または全部が支給停止になる仕組みで、対象はあくまで老齢厚生年金のみ(老齢基礎年金は減額されません)。2026年4月の制度改正により、この支給停止の基準額が月51万円から月65万円へ引き上げられました。基本月額(年金月額)と総報酬月額相当額(賃金+直近1年の賞与を12で割った額)の合計が65万円を超えた場合、超えた分の半額が支給停止となる計算です。基準額の引き上げにより、以前よりも年金を減らされることなく働ける方が増えています。
●方法2:繰り下げ受給で年金を増やす
年金の受給開始は原則65歳ですが、66歳以降、最長75歳まで繰り下げることができ、受給を1カ月遅らせるごとに年金額が0.7%増額されます。最大の75歳まで繰り下げた場合、増額率は84%にもなり、生涯その増額された金額を受け取り続けられます。老齢基礎年金・老齢厚生年金はそれぞれ別々に繰り下げることも可能です。
なお、繰り下げを検討する際は、次の点に注意しましょう。
・加給年金は繰り下げ待機中は受け取れない
老齢厚生年金の繰り下げ待機中は、配偶者や子がいる場合に上乗せされる加給年金も支給停止となり、繰り下げ後にまとめて受け取ることはできません。
・在職老齢年金で支給停止された部分は増額の対象外
繰り下げ待機中に厚生年金に加入して働き、収入が高く在職老齢年金の支給停止に該当していた場合、その停止された部分は繰り下げによる増額の対象になりません。
・税金・社会保険料に影響がある場合がある
繰り下げて年金額が増えると、その分所得税や住民税、国民健康保険料・介護保険料の負担が増える場合があります。
2026年4月の在職老齢年金の基準額引き上げにより、繰り下げをせずに早めに受給を開始しても支給停止にならないケースが増えています。「とりあえず繰り下げておけば得」とは限らないため、ねんきんネットのシミュレーション機能や年金事務所での試算を活用し、ご自身の働き方や資産状況に合わせて受給開始のタイミングを検討することをおすすめします。
公的年金は、働き方や受給開始のタイミングを工夫するだけでも受給額を増やせる制度です。iDeCoやNISAによる自分年金づくりと合わせて、公的年金そのものを育てるという視点も、老後の生活設計にはぜひ取り入れてみてください。
ねんきんネットを利用しよう!
ねんきん定期便(年金定期便)が届いたら、「ねんきんネット」に登録する。これこそが、放置で起こる悲しい末路を防ぎ、老後の不安を解消するためにとるべきたった1つのアクションです。
そのうえで、公的年金の見込み額を把握したら、「働き方を見直す」「繰り下げ受給を検討する」「iDeCoやNISAで自分年金を準備する」といった選択肢を組み合わせ、現実に即したライフプランを描いていきましょう。老後の備えは、まず現実を知ることから始まります。ねんきん定期便(年金定期便)が届いたら、自分の年金と向き合うきっかけと捉えてみてはいかがでしょうか。
*本文中の在職老齢年金の基準額・繰り下げ受給の増額率等の制度内容は2026年8月時点の情報です。数値は今後の法改正等により変更される可能性があるため、実際の手続きの際は日本年金機構や年金事務所の最新情報をご確認ください。
【関連記事もチェック】
・親がゆうちょ銀行で国債を保有…相続で発生する「ゆうちょ銀行独自の落とし穴」
・1つの銀行口座に「1000万円」以上預けておくメリットはあるのか?
・国民健康保険料なぜ高い?安くする方法を特別公開
・貧乏人は頻繁に行くけど、お金持ちはほとんど行かない場所5選
・【知らないと大損】ゆうちょ銀行にしかない6つのメリット

KIWI ファイナンシャルプランナー・社会保険労務士
長年、金融機関に在籍していた経験を活かし、個人のキャリアプラン、ライフプランありきのお金の相談を得意とする。プライベートでは2児の母。地域の子どもたちに「おかねの役割」や「はたらく意義」を伝える職育アドバイザー活動を行っている。

この記事が気に入ったら
いいね!しよう