26/09/02
生活保護と年金の「併給」はできるのか
生活が困窮してどうにもならなくなったとき、最後のセーフティネットになるのが生活保護です。でも、生活保護を受給するときに年金の受給資格があったら、ダブル受給はできるのでしょうか? 今回は、生活保護制度と年金制度の基本的な内容や生活保護世帯の世帯数、生活保護のメリット・デメリットなどを見ていきながら、ダブル受給が可能かどうか解説します。
生活保護制度の基礎知識
生活保護制度とは、生活に困窮するほど収入や資産がわずかで、経済的な援助をしてくれる親族もいない人に対して、最低限度の生活を保障し、自立を助けるための制度です。また、生活保護は世帯単位で行われ、世帯収入が最低生活費に満たないときに、困窮の度合いに応じて下記の扶助を受けることができます。
・生活扶助(生活に必要な費用の援助)
・住宅扶助(アパートなど住まいの援助)
・医療扶助(医療サービス費用の援助)
・介護扶助(介護サービス費用の援助)
・教育扶助(義務教育に必要な学用品費など)
・出産扶助(出産費用)
・生業扶助(就業での技能取得にかかる費用)
・葬祭扶助(葬祭費用)
生活保護の相談や申請を行う窓口は、住んでいる地域を管轄する福祉事務所です。申請後、世帯収入や資産状況などの調査が行われ、支給要件に合う場合に生活保護費の支給が始まります。
●生活保護の手続き方法
生活保護を受けようとするときには、まず生活保護担当窓口に出向き相談しましょう。申請するには原則として氏名や住所、保護を受けようとする理由、資産および収入の状況など、生活保護の受給可否を決定するために必要な事項を記載した申請書を福祉事務所へ提出する必要があります。また、場合によっては通帳の写しや給与明細など世帯の収入や資産などの状況がわかる資料の提出を求められる場合もあります。
申請書を提出すると、次のような調査が行われます。
・生活状況等を把握するための実地調査(家庭訪問等)
・預貯金、保険、不動産等の資産調査
・扶養義務者による扶養(仕送り等の援助)の可否の調査
・年金等の社会保障給付、就労収入等の調査
・就労の可能性の調査
上記の調査を実施し、申請した日から原則14日以内(調査に日時を要する特別な理由がある場合は最長30日)に生活保護を受給できるかどうかの回答があります。
生活保護費の受給開始後は、毎月収入の状況を申告する必要があります。さらに年に数回、福祉事務所のケースワーカーによる訪問調査が実施される点は留意しておきましょう。
ここで、毎月生活保護費としてどれくらい受給できるのか、2026年4月1日現在における生活扶助基準額の支給例を見てみましょう。
<生活扶助基準額の例 (2026年4月1日時点)>
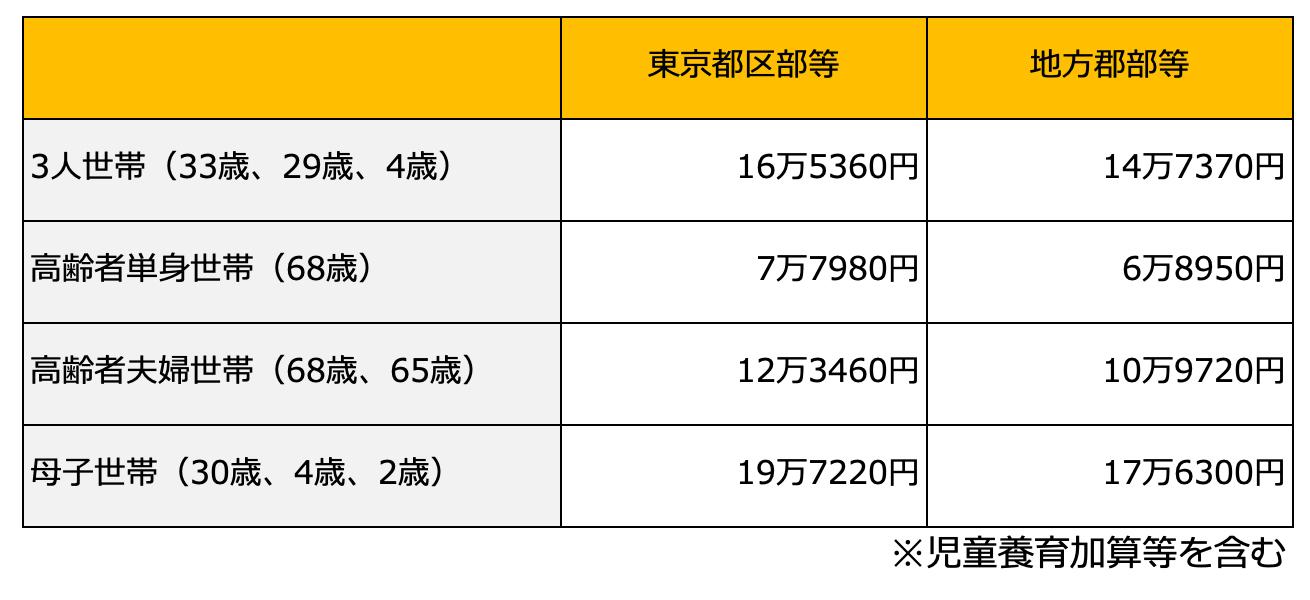
厚生労働省「「生活保護制度」に関するQ&A」より
なお、高校生までの子どものいる家庭には児童養育加算(月1万190円)、ひとり親世帯には母子加算(月1万8800円/児童1人・2万3600円/児童2人)が追加で支給されます(いずれも東京都区部等の場合)。
生活保護世帯はどれくらいあるの?
ここで、実際に生活保護を受けている世帯はどれくらいあるのか、最新の受給状況を見てみましょう。
厚生労働省が公表する「令和8年度被保護者調査」(令和8年5月分概数)によると、2026年5月時点で生活保護を受給している世帯(被保護実世帯数)は164万1803世帯で、受給者数(被保護実人員)は197万237人でした。これを前年同月と比べてみると、被保護実世帯数は△0.2%、被保護実人員は△1.0%とそれぞれ減少しています。ここ近年では、受給世帯数と受給者数はゆるやかな減少傾向が見られます。
さらに、2026年5月時点で生活保護を受けている世帯を世帯類型別で見てみると、次のような結果になっています。
・高齢者世帯:90万3908世帯
・母子世帯:5万4975世帯
・障害者世帯:23万5579世帯
・傷病者世帯:18万466世帯
・その他の世帯:25万8447世帯
世帯類型別で見ると、最も世帯数が多いのは高齢者世帯です。年金の受給額が最低生活費に届かず、老後資金も十分ではなく生活費が不足する高齢者世帯が多く、結果として生活保護の受給に至るケースが増えていると考えてよいでしょう。おそらく年金と生活保護のダブル受給は特殊なケースではなく、多くの高齢者世帯にとっては生活を維持していくための現実的な選択肢となっているのではないでしょうか。
年金制度の基礎知識
日本では、老齢年金、障害年金、遺族年金といった年金制度があり、国民年金や厚生年金に加入している人が要件に応じて受け取ることができます。
ではここで、老齢年金と障害年金について見ていきましょう。
●老齢年金
○老齢基礎年金
国民年金や厚生年金の保険料を納めた期間と保険料免除期間を合算して10年以上ある人が受け取れる年金です。原則、65歳から受給することができます。また、20歳から60歳までの全期間(40年)保険料を納めた人は、満額の老齢基礎年金を受け取れます。2026年4月から満額で受給できる老齢基礎年金は、年額84万7300円(月額7万608円)です。
○老齢厚生年金
1年以上厚生年金に加入しており、老齢基礎年金に必要な受給資格期間(10年)がある人が65歳になったら受け取れる年金です。老齢基礎年金に上乗せして支給されます。ちなみに、平均的な収入を得ていた夫婦世帯の2026年4月からの老齢基礎年金と老齢厚生年金を合わせた受給額は、月額23万7279円となっています。
●障害年金
○障害基礎年金
病気やケガが原因で障害を負ったとき、一定の要件を満たす場合に支給される年金です。
2026年4月からの障害等級別の年金額(年額)は以下の通りです。
・1級:105万9125円+子の加算
・2級:84万7300円+子の加算
※子の加算;第1子・第2子24万3800円、第3子以降:8万1300円
○障害厚生年金
厚生年金の加入者が病気やケガで障害を負った場合、一定の要件を満たせば受給できます。
2026年4月からの障害等級別の年金額(年額)は以下の通りです。
・1級:報酬比例の年金額× 1.25 + 配偶者の加給年金(24万3800円)※
・2級:報酬比例の年金額+配偶者の加給年金(24万3800円)※
・3級:報酬比例の年金額(最低保障額:63万5500円)
※配偶者の加給年金は、65歳未満の配偶者がいる場合に加算されます。
生活保護と年金は同時に受給できる?
生活保護を受けなければいけないほど生活が困窮している人でも、各種年金の受給資格を持っている場合があります。そんなとき、生活保護と年金は同時に受給できるのでしょうか?
結論から言うと、生活保護と年金は同時に受給することができます。しかし、どちらも満額を受け取れるわけではありません。
生活保護の受給を希望すると、受給要件として資産の活用と能力の活用を求められます。
資産の活用として、所有する不動産や貴金属など資産の売却、預貯金やその他の公的制度による給付金を生活資金に充てることが大前提となります。なおかつ、能力の活用として仕事を探して働くことを要求されます。また、受給要件ではありませんが、親族からの扶養を受けられる状況であれば、扶養が優先されます。
つまり、資産の活用や能力の活用を優先して、可能な限り生活資金を調達する必要があるのです。このとき、老齢年金を受け取れる年齢であれば受給します。その他、所有する資産なども活用し、それでもなお収入が厚生労働大臣の定める基準で計算された最低生活費に満たない場合に、その不足分を生活保護として受給することができるのです。
支給される生活保護費は、
【生活保護費=最低生活費-年金・その他の収入等】
となります。
●生活保護と年金のダブル受給する場合の年金額はどうなる?
実際のところ、どれくらい生活保護費を受け取れるのか、下記の事例で見ていきましょう。
【事例】
・受給者Aさん:68歳(東京都区部在住・単身世帯)
・収入:老齢基礎年金 月額5万円のみ
・生活保護費:月額13万1680円(生活扶助7万7980円・住宅扶助5万3700円)
生活保護費=最低生活費(生活扶助基準額+住宅扶助基準額等)-年金・その他の収入等
=最低生活費13万1680円-年金収入5万円
=8万1680円
最低生活費から年金収入を差し引いた不足分が生活保護費として支給されます。Aさんの場合、生活扶助と住宅扶助の合計額から年金収入の5万円を差し引いた8万1680円を生活保護費として受給できます。
よってAさんは生活保護費と年金をダブル受給した月額13万1680円が月々の生活費になります。
今回はAさんの場合を事例に受給額を試算してみましたが、実際の受給額は住んでいる地域や年齢、世帯人数などにより異なります。また、医療扶助や介護扶助など他にも受けている扶助があれば、受給額は大きく変わってきます。自分はどれくらいの生活保護費を受給できるか知りたいときは、お住まいの地域を管轄する福祉事務所に相談してみましょう。
生活保護のメリット・デメリット
生活保護の受給にはメリットとデメリットがあります。
●生活保護のメリット
生活保護では、必要に応じて8つの扶助(生活扶助、住宅扶助、医療扶助、介護扶助、教育扶助、出産扶助、生業扶助、葬祭扶助)を受けることができます。
このほか、以下のような支援も受けられます。
・住民税が非課税になる
・固定資産税・都市計画税が減免となる
・国民年金保険料が免除になる
・NHK受信料が免除になる
・保育料が無料になる
●生活保護のデメリット
最低生活費を支援する生活保護ですが、保護を受けるとさまざまな制限が発生します。その制限によるデメリットは以下の通りです。
・年に数回、福祉事務所のケースワーカーによる家庭訪問がある
・給与や仕送り、公的制度の給付金など収入があれば正しく申告しなければならない
・ローンを組むことができない
・生活保護費を使って住宅ローンなどの返済はできず、不動産の売却を求められる
・クレジットカートを作れず、使うこともできない
・車などの贅沢品は持てない
(生活状況によっては認められる場合もある)
・住宅扶助で認められる家賃以上の家に住んでいるときは転居を求められる場合がある
・親族に扶養照会が入り、生活保護を受けていることが知られる
(配偶者からのDVを受けている、親からの虐待を受けているなど事情がある場合、扶養照会は実施されない)
生活保護の受給はメリットだけでなく、上記のようなデメリットもあることを押さえておきましょう。
生活保護は最後のセーフティネット
生活保護と年金のダブル受給は可能です。ただ、最低生活費から実際にもらっている年金収入などを差し引いた金額が生活保護費になります。生活保護を受けるときは、年金などの公的制度による給付を受給し、預貯金を使い、あらゆる資産を売却して生活資金に充てることが受給要件となります。可能な限りの手段を尽くして、なおも最低生活費をつくれない場合に受給できるものなのです。また、生活保護を受給すると、収入を正しく申告する必要があるなど、いくつかの制限があることも忘れてはなりません。生活保護は、最低限の生活を守るための最後のセーフティネットであることを頭に入れておきましょう。
【関連記事もチェック】
・年金収入のみの場合、所得税・住民税がかからないのはいくらまでなのか
・年金の受け取り口座を「ゆうちょ銀行」にした場合の5つの特典
・国民健康保険料なぜ高い?安くする方法を特別公開
・厚生年金「夫14万円・妻10万円」、夫が亡くなった後に妻がもらえる年金はいくら?
・年金生活者に1月届く「公的年金等の源泉徴収票」、絶対見るべき3つのポイント

前佛 朋子 ファイナンシャル・プランナー(CFP®)・1級ファイナンシャル・プランニング技能士
2006年よりライターとして活動。節約関連のメルマガ執筆を担当した際、お金の使い方を整える大切さに気付き、ファイナンシャル・プランナーとなる。マネー関連記事を執筆するかたわら、不安を安心に変えるサポートを行うため、家計見直し、お金の整理、ライフプラン、遠距離介護などの相談を受けている。

この記事が気に入ったら
いいね!しよう