26/08/28
金利上昇時の50年ローンはやばいって本当?売却時の残債割れリスクに注意
近年、住宅価格が高騰し、35年ローンでは希望する物件に手が届かない状況が多く見受けられるようになってきました。そこで、最近増えているのが、返済期間が35年を上回る「50年ローン」です。今回は、50年ローンのメリットとデメリットを紹介します。住宅購入の参考にしてください。
50年ローンが登場した背景
この数年で住宅価格が大きく上昇しました。特にウクライナ侵攻以降、建築資材が値上がりし、それに加え国内の金利上昇、中東情勢が大きく影響しています。物価の上昇にくらべ、給料は思ったほど増えないため、若い世代では一般的な35年ローンでは希望の住宅が買えないという人が増えています。特に、若年層は収入がそれほど高くないため、高額な月々の返済額を支払っていくことは厳しいでしょう。
金融機関では、住宅ローンの完済時年齢を80歳の誕生日までとするところがほとんどです。ですから、50年ローンを利用できるのは、基本的に20代の人ということになります。50年ローンでは、借入期間が50年に延長されることで毎月返済額を少なくすることができ、希望の住宅が購入できるというわけです。
50年ローンのメリット
50年ローンには次のメリットがあります。
・毎月の返済額を低く抑えられる
・借入可能額を増やすことができる
・団信に長期間加入できる
50年ローンのメリットは、20代の若年層でも住宅ローン組みやすくなることが挙げられます。毎月の返済額を低く抑えることができれば、生活資金に余裕が生じるため、教育費の準備や老後の資産運用にお金を回すことができます。また、35年ローンとくらべ毎月の返済額が同じならば、借入可能額を増やすことができます。収入に対してより良い物件が購入できるのは魅力的です。
さらに、団信(団体信用生命保険)に長期間加入できるので、万が一のときの保険として効果が大きくなります。
50年ローンのデメリット
一方、50年ローンには毎月の返済額が少ないため、借入残高が減りにくいという特徴があります。返済期間が50年という長期間だからこそ、気をつけておきたいことがあります。
・退職後も返済が長く続く可能性がある
・総返済額が増加する
・金利上昇リスクの影響を受けやすくなる
・ライフプランの不確実性が高まる
・売却時に残債割れになりやすい
住宅ローンの返済期間が短ければ、定年退職までに完済する計画で借り入れすることも可能です。しかし、返済期間が50年となると、28歳で住宅ローンを組んだとしても、50年後の完済時は78歳です。その場合は65歳で定年退職をしても、その後13年間返済が続くことになります。定年後も働く環境が整いつつあるといっても、人生の大半の期間が住宅ローンの返済に費やされることを覚悟すべきです。
50年ローンは、返済期間が長いばかりではなく、35年ローンの金利に上乗せした金利水準になっていることに注意しましょう。期間延長と上乗せ金利によって、総返済額が増えてしまいます。
●固定金利で比較
2026年8月時点で、全期間固定金利の「フラット35」の金利は年3.29%、「フラット50」の金利は年3.50%となっています(ともに最低金利)。借入額5000万円、元利均等返済、ボーナス払いなし、諸費用含まずで、この金利で35年ローン・50年ローンを借りた場合の返済額は次のとおりです。
<固定金利の総返済額>
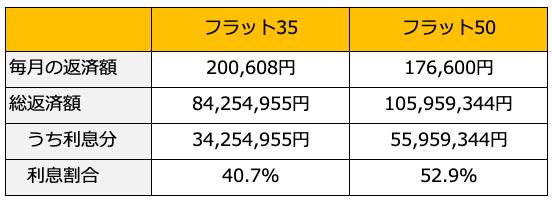
住宅金融支援機構のシミュレーションより(株)Money&You作成
毎月の返済額はフラット50のほうが2万4000円ほど少なくできています。しかし、総返済額の差は約2170万円にものぼります。フラット50の総返済額は1億円超え。借りた金額の倍以上を返済することになります。
●変動金利で比較
政策金利の引き上げによって、変動金利の水準も上昇傾向にあります。細かな金利は金融機関によって違いますが、年1%程度も珍しくなくなりました。50年ローンの場合、多くの金融機関では、35年ローンの金利に0.1%程度の上乗せが設定されます。
固定金利と同じく借入額5000万円、元利均等返済、ボーナス払いなし、諸費用含まずで、次の条件で試算します。
(1)35年ローン
変動金利年1.0%で、10年ごとに金利が年0.5%ずつ上昇したと想定
(2)50年ローン
変動金利年1.1%で、10年ごとに金利が年0.5%ずつ上昇したと想定
<変動金利の総返済額>
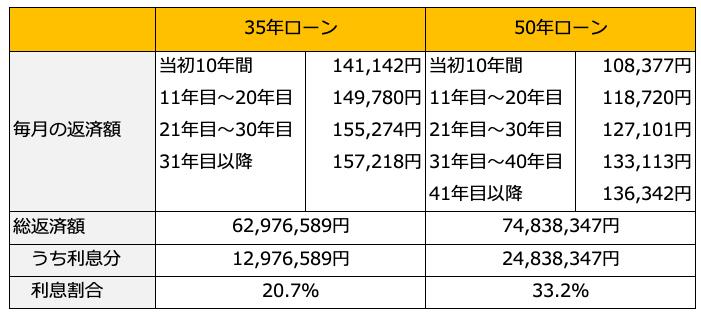
住宅金融支援機構のシミュレーションより(株)Money&You作成
当初の毎月の返済額は50年ローンのほうが3万3000円近く少なく済みますが、金利が上昇するごとにその差は縮まります。多くの日本人は、デフレで超低金利が長く続いていたため、金利が上がることに慣れていません。もし変動金利型で住宅ローンを組めば、金利の上昇とともに返済額が増えていくリスクが高まります。総返済額では1200万円近くの差がつく計算です。
ライフプランにおいても、将来どうなるのか見通すことがむずかしくなります。インターネットやAIの普及によって、私たちの生活は飛躍的に省力化でき、大きく変わりました。この先、技術革新がますます進んでいけば、期間が長期になればなるほど生活の変化は想像を超えたものになるかもしれません。
さらに、返済途中で自宅を売却する場合にも影響を与えることが予想されます。毎月の返済額が低く抑えられるということは、元本の返済が遅くなるため、売却額で住宅ローンを返済しきれない残債割れ(オーバーローン)になる可能性が高まります。
上の変動金利の例で、20年後に自宅を売却するとします。20年後の残債は、35年ローンで約2400万円なのに対し、50年ローンでは約3400万円と、1000万円もの差がつきます。今後も価値が上がることが見込めるエリアの物件ならまだしも、そうでない場合は残債割れを起こすリスクが高まります。
住宅購入時に売却のことまで計算に入れることはむずかしいでしょうが、できるだけ立地のよい価値が下がりにくい物件を選ぶなどの配慮が必要になります。
より無理なく返せる返済計画を
50年ローンの登場により、毎月の返済額が少ないから50年ローンを選ぶのではなく、よく言われるように無理なく返せる返済計画のもとで住宅を購入する必要性が高まります。返済途中での収入の減少にも耐えられるように、余裕資金で資産形成するなどの取組みも心がけましょう。また、繰り上げ返済を活用して、返済期間を短縮することで返済総額を減らせば、老後の生活にもゆとりが出てくるでしょう。50年ローンを利用する場合にも、安心して生活できる基盤を整え、長期返済のリスクを考慮しておきましょう。
【関連記事もチェック】
・ゆうちょ銀行「定額貯金」は金利復活で魅力アップ!元本保証で一番得する置き場所はどこ?
・ゆうちょ銀行と普通の銀行の違いは?ゆうちょ銀行を持つメリット・注意点まとめ
・1つの銀行口座に「1000万円」以上預けておくメリットはあるのか?
・ゆうちょ銀行だけに存在するデメリット・注意点
・貧乏人は頻繁に行くけど、お金持ちはほとんど行かない場所5選

池田 幸代 株式会社ブリエ 代表取締役 本気の家計プロ®
証券会社に勤務後、結婚。長年の土地問題を解決したいという思いから、宅地建物取引士、ファイナンシャルプランナー(AFP)を取得。不動産賃貸業経営。「お客様の夢と希望とともに」をキャッチフレーズに2016年に会社設立。福岡を中心に活動中。FP Cafe登録パートナー

この記事が気に入ったら
いいね!しよう