26/08/22
厚生年金「夫17万円・妻11万円」、夫が亡くなった後に妻がもらえる年金は意外と少ない
遺族年金は、夫婦のどちらかが亡くなるともらうことができる年金です。しかし、亡くなった人がもらうべき老齢年金がそのまま遺族年金になるわけではありません。もらえる遺族年金は、夫婦2人分の年金額と比べると、かなり減ってしまうのが現状です。
そこで、夫は月額17万円、妻は月額11万円の年金をもらっている夫婦を例に、夫が亡き後、妻はどれくらいの遺族年金をもらえるのか試算してみました。また、2028年4月から実施される遺族厚生年金の見直しや物価高騰が年金額にどう影響するのか解説します。
日本の公的年金制度は1人1年金
日本の公的年金制度は、原則として1人1年金という決まりがあります。日本には3種類の年金「老齢年金」「遺族年金」「障害年金」がありますが、これら年金の受給権がある場合、重複して受給権が生じたときは、どれか1つを選ぶ必要があります。ただ、老齢基礎年金と老齢厚生年金のように、年金の支給事由が同じ年金は1つの年金とみなされます。
また、65歳以上の人は、支給事由が異なる年金の受給権が生じた場合、特例として2つ以上の年金をもらえる場合があります。
たとえば「老齢基礎年金+遺族厚生年金」や「遺族厚生年金+老齢厚生年金&老齢基礎年金」といったケースでは、特例として老齢年金と遺族年金が一緒に支給されます。
ただし、場合によっては一部の年金が支給停止になる場合もあるので注意が必要です。これはどのようなしくみなのか、夫が先に亡くなり、残された妻が「遺族厚生年金+老齢厚生年金&老齢基礎年金」をもらう場合で見てみましょう。
妻の老齢厚生年金が夫の遺族厚生年金よりも少額の場合、夫の遺族厚生年金から妻の老齢厚生年金にあたる金額が支給停止になります。また、夫の遺族厚生年金よりも妻の老齢厚生年金の方が高額になる場合は、夫の遺族厚生年金は全額支給停止になるというしくみです。
特例で2つ以上の年金を併給する場合、年金額の調整が入ることは頭に入れておきましょう。
遺族厚生年金の決まり方
ではここで、遺族厚生年金の年金額がどう決まるのか見ていきましょう。
遺族厚生年金の年金額は、老齢厚生年金の報酬比例部分の4分の3になります。
・遺族厚生年金=(A+B)×3/4
A:2003年(平成15年)3月以前の加入期間
平均標準報酬月額×7.125/1000×平成15年3月までの被保険者期間の月数
B:2003年(平成15年)4月以降の加入期間
平均標準報酬額×5.481/1000×平成15年4月以降の被保険者期間の月数
被保険者期間が25年(300月)未満の場合でも、要件を満たせば被保険者期間の月数を300月とみなして計算できます。なお、平均標準報酬月額と平均標準報酬額の違いはかんたんにいうと「賞与を含むか含まないか」です。2003年4月以降の平均標準報酬額は賞与(標準賞与額)を含む金額で算出されます。
●妻が自身の老齢厚生年金も受給する場合
65歳以上になると残された妻にも老齢厚生年金の受給権が生じます。その場合、妻が受け取る遺族厚生年金は、次のように決まります。
(1) 夫の遺族厚生年金の額
(2) 夫の遺族厚生年金の3分の2の額と妻の老齢厚生年金の2分の1を合算した額 上記(1)(2)を比較し、高い金額の方が遺族厚生年金の額になります。
ただし、妻自身の老齢厚生年金の額が遺族厚生年金の額よりも高い場合、遺族厚生年金は全額支給停止となります。また、妻自身の老齢厚生年金が遺族厚生年金よりも低い金額の場合、妻自身の老齢厚生年金は全額もらえますが、遺族厚生年金は老齢厚生年金にあたる金額が支給停止になります。
厚生年金が月額17万円の夫亡き後、妻の年金額はどうなる?
遺族厚生年金の決まり方をご紹介しましたが、ここでは共働き夫婦で65歳を過ぎてから夫が先に亡くなった場合、妻がもらう年金額を試算してみます。
【事例】
・夫の厚生年金:月額17万円(年金収入204万円)
・妻の厚生年金:月額11万円(年金収入132万円)
・夫も妻も満額の老齢基礎年金を受給(月額:7万608円 年額84万7300円:2026年度の場合)
※基礎年金額は厚生年金額に含む。
夫婦合わせて年金収入は336万円でしたが、夫に先立たれると妻の年金収入は変わります。
まずは、妻がもらう遺族厚生年金を試算してみましょう。
厚生年金には老齢基礎年金も含まれるため、老齢厚生年金(報酬比例部分)のみの金額を計算します。
・夫の老齢厚生年金
受給する厚生年金204万円-老齢基礎年金84万7300円=119万2700円
・妻の老齢厚生年金
受給する厚生年金132万円-老齢基礎年金84万7300円=47万2700円
夫の遺族厚生年金は、老齢厚生年金の報酬比例部分の4分の3の額になるので、年金額は以下のようになります。
・夫の遺族厚生年金
報酬比例部分119万2700円×3/4=89万4525円
ただし、この事例では妻も老齢厚生年金を受給しているため、以下の(1)(2)を比較し、高い方が夫の遺族厚生年金の額になります。
(1)老齢厚生年金の報酬比例部分の4分の3の額
(2)(1)の金額の3分の2と、妻の老齢厚生年金の2分の1を合算した額
(1)89 万4525円
(2)89 万4525円×2/3+47万2700円×1/2=83万2700円
上記を比較した結果、(1)のほうが高いため、夫の遺族厚生年金は89万4525円になりました。
妻がもらえる年金は、「夫の遺族厚生年金+妻自身の老齢基礎年金+妻自身の老齢厚生年金」となりますが、2つ以上の年金を併給する場合は年金額に調整が入ります。
調整されるのは遺族厚生年金です。夫の遺族厚生年金よりも妻の老齢厚生年金の方が低い金額になるため、遺族厚生年金のうち、妻自身の老齢厚生年金にあたる部分が支給停止となります。
・妻がもらえる遺族厚生年金
夫の遺族厚生年金は89万4525円-妻の老齢厚生年金は47万2700円=42万1825円
よって、妻がもらえる年金は以下のようになります。
夫の遺族厚生年金42万1825円+妻自身の老齢厚生年金47万2700円+妻自身の老齢基礎年金84万7300円=174万1825円(※2026年度の場合)
試算の結果、夫が亡き後、妻がもらえる年金は年額約174万円です。夫婦2人でもらえる年金額と比べると、一家の稼ぎ手を亡くした場合、残された配偶者は年金収入がかなり減ってしまうことがわかりました。
遺族年金がもらえなくなる場合がある
配偶者が死亡したときにもらえる遺族年金ですが、場合によっては遺族年金がもらえなくなるケースがあるのをご存じですか?これは現役世代にも関係することなのでご紹介しましょう。
●遺族基礎年金がもらえなくなるケース
遺族基礎年金は、18歳になる年度の3月31日までの子(※)がいる場合、子のある配偶者もしくは子が受給できる年金です。ただ、ケースによってはもらえなくなることもあります。
○子の要件に該当しないケース
遺族基礎年金がもらえる子とは、18歳になる年度の3月31日までの子です。わかりやすくいえば、高校を卒業するまでの子がいる場合に受給できます。たとえば、一家の大黒柱が死亡したタイミングで子どもが大学生になっていれば、たとえ18歳であっても遺族基礎年金をもらうことができません。
(※)障害年金の障害等級が1級・2級である子の場合は20歳未満になります。
○配偶者が生計を維持されていないケース
前年の年収が850万円未満(所得でいえば655.5万円未満)の配偶者であれば生計を維持されているとみなされ、子どもが子の要件に該当していれば遺族基礎年金をもらえます。しかし、配偶者の年収が850万円以上の場合、生計を維持されているとはみなされないので、遺族基礎年金を受給できません。
○配偶者が再婚したケース
配偶者が再婚すると、それまで受給できていた遺族基礎年金は支給停止になります。
●遺族厚生年金がもらえなくなるケース
遺族厚生年金は「子のある配偶者・子・子のない配偶者・父母・孫・祖父母」のうち優先順位の高い人が受給できる年金です。一般的には子か配偶者が受給するケースが多いでしょう。しかし、子や配偶者であっても遺族厚生年金をもらえないケースがあります。
○配偶者が生計を維持されていないケース
前年の年収が850万円以上の配偶者は生計を維持されているとはみなされないため、遺族厚生年金をもらうことができません。
○夫の年齢が55歳未満のケース
遺族厚生年金には男女差と年齢要件があり、夫は妻の死亡時に55歳以上でないと受給することができません。また、妻の死亡時に55歳以上であっても、実際に受給開始となるのは60歳になってからです。
○配偶者が再婚したケース
遺族厚生年金の受給権がある配偶者でも、再婚すれは支給停止になります。
2028年4月、遺族厚生年金が変わる!
令和7年度税制改正により、2028年4月から遺族厚生年金の見直しが実施されます。
ここでは、今回の見直しでどのような点が変わるのか解説します。
●遺族厚生年金の見直しに至る背景
遺族厚生年金の制度が設けられた頃は、「夫が外で働き、妻は専業主婦」が主流の時代でした。そのため、一家の稼ぎ手だった会社員の夫が亡くなった場合、それまで家事を担ってきた主婦が仕事を見つけ生計を立てるのが難しかったことから、30歳以上の妻は遺族厚生年金を一生涯受け取れる制度となりました。
ただ、30歳未満の妻は若く、仕事を見つけて生計を立てる可能性が高いと考えられたことから、遺族厚生年金をもらえる期間は5年間のみとなっています。また、男性は働いていることを前提とする制度であるため、妻を亡くした夫が遺族厚生年金をもらえるのは55歳以上のみで、なおかつ実際に受給できるのは60歳からです。
このように、遺族厚生年金は性別と年齢の受給要件が厳しい制度でした。
しかし、1990年代から共働き世帯が専業主婦世帯を上回るようになりました。このような時代の変化により、遺族厚生年金の制度内容と社会的状況が合わなくなってきたことから、令和7年度税制改正で遺族厚生年金の見直しを実施することになったのです。
●遺族厚生年金はどのように見直されるの?
2028年4月から見直される遺族厚生年金ですが、その大きなポイントは「男女差の解消」です。これまで受給要件が男女で異なっていましたが、これからは男女共に働いていることを前提として、同じ受給要件で支給されます。
具体的な改正内容は以下の通りです。
【現行の遺族厚生年金】
夫:受給できるのは55歳以上で、実際に受け取れるのは60歳から(無期給付)
妻:30歳未満は5年間の有期給付、30歳以上は無期給付(一生涯受け取れる)
【2028年4月からの遺族厚生年金】
・60歳未満の場合(男女共通)
原則5年間の有期給付。ただし、収入が十分でない人や障害のある人など配慮が必要な場合には5年目以降も継続給付。
・60歳以上の場合(男女共通)
これまでと変わらず無期給付。
残されたのが子のいない配偶者の場合(18歳未満の子どもがいない)、有期給付加算があり、受給額が約1.3倍になります。また、婚姻期間中の厚生年金記録を分割して自身の老齢厚生年金に上乗せできる死亡分割も受けられます。
さらに、これまでは年収850万円以上の人は遺族厚生年金をもらえませんでしたが、収入要件は撤廃となり、収入に関係なく受給できるようになります。
このように今後は残された夫も遺族厚生年金をもらえるようになりますが、男女共に受給期間が原則5年間となるため、5年経過後の収入確保が必須となるでしょう。
●遺族厚生年金の見直しがあっても影響を受けない人もいる
今回の制度見直しはすべての人が対象になるわけではありません。すでに遺族厚生年金をもらっている人、2028年度に40歳以上になる女性、60歳以降に死別した人は制度改正の影響を受けず、受給要件はこれまで通りとなります。
また、18歳未満の子がいる場合、これまでと変わらず遺族基礎年金を受け取れます。ただ、子どもがいる場合の加算額が増額となります。さらに、子どもが18歳になる年度末を迎えたら、引き続き5年間の有期給付(有期給付加算付き)を受けられ、収入が十分でないときは継続給付の対象にもなります。
今回の遺族厚生年金の見直しですが、男性は2028年4月からの実施となります。一方、女性は非正規で働く人が多く、年齢が上がるにつれ仕事を見つけにくくなるので、ひとり身になった女性が生計を立てるのは容易なことではありません。そのため、女性は2028年4月から制度の対象となるのは40歳未満の人だけで、40歳以上の人は現行通りの受給となります。このように、女性に対しては20年かけて段階的に遺族厚生年金の見直しを実施していく予定です。

物価が上がると年金額も増える?
私たちがもらう年金は、物価変動率や名目手取り賃金変動率に応じて毎年改定されています。これは老齢年金だけではなく、障害年金や遺族年金も同様に物価変動率や名目手取り賃金変動率が反映されています。
特に、ここ数年は物価高騰が続いていますが、もらえる年金もまた2023年からは上昇が続いています。
ここで、2020年から2026年までの物価変動率・名目手取り賃金変動率・年金額改定率・年金額の移り変わりを見てみましょう。
<物価変動率・名目手取り賃金変動率・年金額改定率・年金額>
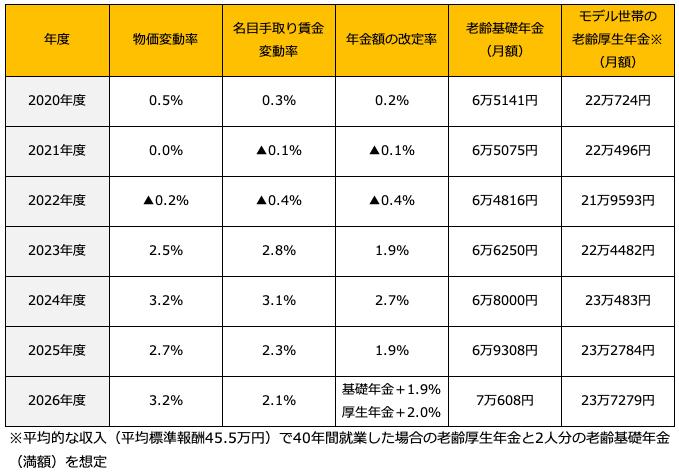
厚生労働省「年金額改定について」の資料をもとに筆者作成
2022年からは新型コロナウイルスに関する規制緩和とロシアによるウクライナ侵攻が要因となってエネルギーや食料品などの価格の上昇が始まりました。物価高騰の波は2026年に至っても終わりの見える気配はありません。
そんな状況を踏まえて上記の表を見てみると、2023年度からは物価高騰を反映して物価変動率と名目手取り賃金変動率がともに上昇し、年金額の改定率もプラスの改定で推移しています。これに連動して年金額も前年に比べ増額が続いています。これによりインフレ(物価の上昇)が起こると、年金額も連動して増額することがわかります。
2020年と2026年の老齢基礎年金と老齢厚生年金を比べてみると、2020年度の老齢基礎年金は6万5141円でしたが、2026年度は7万608円となり、6年間で約5500円も増加しています。また、モデル世帯(平均的給与で40年間就業の夫と専業主婦)の老齢厚生年金を比較してみると、2020年度は22万724円でしたが、2026年度には23万7279円となり、約1万7000円も増えていることがわかります。2020年度の物価変動率は0.5%のところ、2026年度は3.2%です。6年前はデフレの真っ只中でしたが、社会情勢の変化でインフレに転じ、2026年になっても物価高騰が止まらない状況が年金額に反映されています。
物価高騰は今後も続く見込みですが、物価変動率がいくら上昇しても、実際に支給される年金額は物価と同じように増加するわけではありません。なぜなら年金額の改定時に給付水準の調整が行われているからです。
●マクロ経済スライドによる年金額の調整がある
現役世代が納める保険料は、年金受給者の年金資金として使われています。ただ、現在は少子高齢化で高齢者は増加していますが、保険料を負担する現役世代は減少しており、保険料の負担は増すばかりです。また、毎年改定される年金額は物価変動率や名目手取り賃金変動率が反映されていますが、物価の上昇に比例して年金額を増やすと、現役世代の負担がさらに増してしまいます。それに手取り賃金が上昇していないのに保険料負担が増えれば、現役世代の生活が立ち行かなくなる可能性があります。
このような状況を避けるために、物価変動率が名目手取り賃金変動率を上回るときは、現役世代の負担能力に応じた給付にするため、名目手取り賃金変動率を用いて年金額を改定することが法律で定められています。さらに、将来的に現役世代の負担を抑え、年金の給付と現役世代の負担能力とのバランスと取るために「マクロ経済スライド」を導入し、年金の支給水準を下げるための調整を行っています。そのため物価変動率がいくら上昇しても、年金額が物価と同じような水準で増加することはありません。
1人になった場合の年金収入や生活費もシミュレーションしておこう
夫婦ともに健在なら年間の年金収入は336万円でしたが、夫の亡き後、妻の年金収入は約174万円になり、世帯年収は大きく下がりました。このことを考えると、生涯ゆとりのある生活を希望するなら、現役世代にライフプランを立て、年金の補てん分を貯蓄または運用で準備しておくことが重要です。また、1人になった場合の年金収入や生活費もシミュレーションして、世帯年収が下がったときの備えもしておきましょう。
また、2028年4月からは遺族厚生年金の見直しが行われることになりました。40歳以上の女性は見直しの影響を受けませんが、すべての男性と40歳未満の女性が遺族厚生年金をもらえるのは5年間のみとなります。そうなると自ら生計を立てる手段を考える必要が出てきます。
遺族年金制度の見直しが実施されることから、1人残されたとき生活費をどのように工面していくかは、私たちにとって重要な課題といえるでしょう。安心して生活していくためにも、1人残された場合を想定して、どれくらいの生活費が必要になるか早めに試算しておくことをおすすめします。
【関連記事もチェック】
・年金収入のみの場合、所得税・住民税がかからないのはいくらまでなのか
・国民健康保険料なぜ高い?安くする方法を特別公開
・年金の受け取り口座を「ゆうちょ銀行」にした場合の5つの特典
・国民年金保険料「40年間全額免除」だと、年金はいくらもらえる?
・厚生年金「夫14万円・妻10万円」、夫が亡くなった後に妻がもらえる年金はいくら?

前佛 朋子 ファイナンシャル・プランナー(CFP®)・1級ファイナンシャル・プランニング技能士
2006年よりライターとして活動。節約関連のメルマガ執筆を担当した際、お金の使い方を整える大切さに気付き、ファイナンシャル・プランナーとなる。マネー関連記事を執筆するかたわら、不安を安心に変えるサポートを行うため、家計見直し、お金の整理、ライフプラン、遠距離介護などの相談を受けている。

この記事が気に入ったら
いいね!しよう