26/08/15
60歳以降「厚生年金保険料」が払い損に?国民年金保険料を含むのに基礎年金は満額以上に増えない現実
60歳以降も働く人は増えています。働く期間が長くなれば生活費を稼ぐことができ、老後資金の準備も加速します。厚生年金は70歳まで加入でき、老後の年金を増やすことにもつながります。
しかし、60歳以降も厚生年金に加入すると、厚生年金保険料に国民年金保険料が含まれることから、保険料の払い損が起きているかもしれません。今回は、60歳以降も厚生年金に加入することで起こる国民年金保険料の払い損について解説し、年金額を増やす方法をご紹介します。
60歳以降、厚生年金に加入して働くと国民年金保険料が払い損に?
国民年金の加入期間は最大40年です。20歳から国民年金に加入していれば、60歳で40年間加入したことになり、満額の老齢基礎年金を受け取ることができます。ただ、今は原則として65歳にならないと年金はもらえません。また、年金だけの生活に不安を抱く人が増えていることから、60歳以降も厚生年金に加入して働く人は増えています。
ここで留意しておきたいのは、厚生年金保険料には国民年金保険料を含んでいることです。60歳以降も厚生年金に加入するということは、同時に国民年金保険料も支払っていることになるのです。
たとえば20歳から60歳まで40年間、国民年金や厚生年金に加入し、40年の加入期間をクリアしている人の場合、60歳以降の厚生年金保険料に含まれる国民年金保険料は、将来の年金に反映されません。その分の国民年金保険料は厚生年金財政の改善に使われているのです。
つまり、国民年金や厚生年金に40年加入してきた人は、60歳以降に厚生年金に加入すると、国民年金保険料を「払い損」していることになります。支払う厚生年金 保険料に国民年金保険料が含まれているのに、それが老齢基礎年金に反映されないのは、損をしているように感じる人もいるかもしれません。
増加する働く60代、国民年金保険料を払い損している人は多い?
ここで60代の人の就業率をご紹介しておきましょう。
総務省統計局が公表している「労働力調査(基本集計)」によると、2025年では60歳~64歳は74.9%の人が、65歳~69歳では54.5%の人が仕事をしています。60歳を過ぎても、多くの人が生活を安定させるために働いているのが現状です。その中には、年金の受給額を増やすために厚生年金に加入して働いている人も少なくないでしょう。
そんな人たちの中には、厚生年金保険料に含まれる国民年金保険料が払い損になっている人もいるのではないでしょうか?
実際、どれくらいの厚生年金保険料を支払っている?
ここで、実際にどれくらいの保険料を負担しているのか、年収別の月額・年間保険料の目安をご紹介します。厚生年金保険料は「標準報酬月額×18.3%」で計算されますが会社と折半になるため、本人負担分は「標準報酬月額×9.15%」となります。
下記は年収別の本人負担額(月額)です(賞与は考慮していません)。
<年収別の保険料本人負担額>
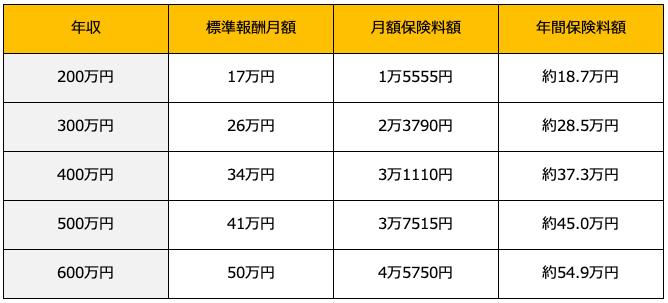
厚生労働省「2026年度版厚生年金保険料額表」をもとに筆者作成
厚生年金保険料は標準報酬月額をもとに計算されるため、給与が多ければ保険料の負担も大きくなります。国税庁が公表する令和6年分「民間給与実態統計調査」によると、60~64歳の平均給与は473万円でした。この辺りの保険料を見てみると、年収400万円では月額約3万円、年間で約37万円、年収500万円では月額約3.7万円、年間で約45万円の保険料を支払っており、決して小さな負担とはいえません。負担する保険料のうち、国民年金保険料にあたる部分が年金額に反映されないのを不満に思う人がいるのも当然でしょう。
厚生年金に加入するメリットは多い
60歳以降も厚生年金に加入して働くと、保険料を払い損しているかもしれませんが、決して損をしているわけではありません。60歳以降も厚生年金に加入して働くメリットはあります。ここでは、厚生年金に加入して働くメリットを4つご紹介します。
●メリット1:老齢年金が増える
老齢厚生年金は平均標準報酬額と加入月数が反映されるため、厚生年金の加入期間が長くなるほど年金額は増えます。保険料の負担はありますが、その分多く年金をもらえれば、老後の暮らしは安定するでしょう。
●メリット2:障害厚生年金・遺族厚生年金の対象になる
厚生年金に加入することで得られる保障は老齢年金だけではありません。加入中に病気やケガで身体に一定の障害を負った場合、障害厚生年金の対象になります。また、万が一亡くなった場合、残された家族は遺族厚生年金を受け取れます。国民年金のみの加入では得られない保障を上乗せして受けられるのは大きなメリットです。
●メリット3:健康保険の加入による生活保障を受けられる
厚生年金に加入すれば、同時に健康保険にも加入できます。健康保険に加入すると、病気やケガで働けなくなったときの生活保障として「傷病手当金」を受けられます。これは国民健康保険では受けられない制度です。60歳を過ぎると体の衰えが気になり、病気やケガのリスクが高まるともいわれます。そんな時期に傷病手当金の保障があれば安心につながるでしょう。
●メリット4:保険料の半分を会社が払ってくれる
厚生年金保険料は会社と折半になるため、加入者は半分のみの負担で済みます。また、同時に加入する健康保険料も会社と折半で、扶養家族分の保険料は支払う必要がありません。厚生年金に加入すれば保険料の負担が半分になり、なおかつ、同時に加入する健康保険料の負担も減らせるのは見逃せないメリットです。
60歳以降も働くと老齢厚生年金はどれくらい増える?
2024年4月に行われた社会保障審議会で、国民年金の加入期間を40年から45年に延長する案が示されました。加入期間が5年延長になると、国民年金保険料の負担が約100万円増えることから、政府は国民の理解を得るのは難しいと判断し、同年7月に5年延長案は見送りとなりました。
この案が見送りになった今、年金額を増やす方法としてできることといえば、60歳以降も厚生年金に加入して働くことです。
60歳以降も厚生年金に加入して働くと、老齢厚生年金の報酬比例部分を増やせます。 ここで、60歳から65歳まで厚生年金で働くAさんの場合、老齢厚生年金がどれくらい増えるのか試算してみましょう。
【Aさんの前提条件】
・年収300万円(ボーナスなし)
・厚生年金保険料額表(2026年度)より、標準報酬月額を26万円とする。
・標準報酬月額が26万円の場合の平均標準報酬額は26万円とする。
・60歳から65歳まで(5年)の月数は60月
老齢厚生年金の報酬比例部分は以下のように計算します。
・平均標準報酬額×0.005481×厚生年金に加入した期間の月数
26万円×0.005481×60月=8万5503円
Aさんは、60歳から65歳までの5年間、厚生年金に加入して働くと、老齢厚生年金を約8.5万円増やせることがわかりました。もちろん、加入する間は厚生年金保険料の負担もあります。とはいえ、厚生年金に長く加入することで年金額を増やすことができるので、年金生活に少しゆとりをもたらすことができるようになるでしょう。

60歳以降も働くことは年金額を増やす有効な手段
厚生年金保険料の中には、国民年金保険料が含まれています。そのため、会社員の人は厚生年金に加入することで、同時に国民年金にも加入していることになります。ただし、国民年金の加入期間は20歳から60歳までの最大40年間なので、老齢基礎年金は40年分までしか反映されません。よって60歳以降も厚生年金に加入して働く場合、加入期間が40年を過ぎると国民年金保険料が払い損になることがあります。
これを損していると捉える人もいるかもしれません。しかし、厚生年金には加入期間の制限はなく、70歳まで加入することができます。つまり、老齢厚生年金に加入した期間はすべて老齢厚生年金に反映されるのです。厚生年金に払い損はないので、生活を安定させるために厚生年金に加入することは、年金額を増やすための有効な手段と考えてよいでしょう。
国民年金の未納期間がある人は「経過的加算」でカバーできる
厚生年金に長く加入して年金額を増やす方法のほかにも、受給額を増やせる公的制度があります。それは「経過的加算」です。国民年金の加入期間が40年に満たない場合、条件を満たせば経過的加算を利用して年金額を増やせるかもしれません。
経過的加算とは、「特別支給の老齢厚生年金」の定額部分と老齢基礎年金との差額分を補うための制度です。法改正により2000年から老齢年金の受給開始年齢が60歳から65歳に引き上げられました。このときの経過措置として、60歳から64歳までの人に特別支給の老齢厚生年金が支給されるようになりました(※男性は昭和36年4月1日以前に生まれた人、女性は昭和41年4月1日以前に生まれた人が対象)。
特別支給の老齢厚生年金は「定額部分+報酬比例部分」から成り立っていますが、65歳になると定額部分は老齢基礎年金に、報酬比例部分は老齢厚生年金に置き換えられて支給されます。
ただ、当面の間は定額部分の方が老齢基礎年金よりも高額になるため、その差額分を穴埋めするために経過的加算が支給されるようになりました。
経過的加算を受給できるのは、以下の要件を満たす人です。
・20歳前、60歳以降に厚生年金に加入していること
・国民年金の加入期間が40年に満たないこと
経過的加算で年金を増やせるのは、国民年金の加入期間が40年に達するまでです。つまり、国民年金の加入期間が40年に満たない人が60歳以降も厚生年金に加入して働けば、実質的には老齢基礎年金が増えない分を穴埋めできるので、保険料の払い損ではなくなる可能性があります。
経過的加算は、特に手続きをしなくても、老齢厚生年金の請求をすれば自動的に加算されます。また、50歳以上で経過的加算をもらえる予定の人は、ねんきん定期便に「経過的加算額」が記載されているので確認してみましょう。
繰り下げ受給で年金額はさらに増やせる
通常、年金は65歳からもらえますが、受給開始を66歳から75歳までの間に繰り下げる「繰り下げ受給」をすることで年金額を増やせます。
繰り下げ受給は、1ヵ月につき0.7%増額できます。70歳まで繰り下げれば増額率は42%、75歳まで繰り下げれば最大84%になり、決定した増額率は一生涯変わりません。
60歳以降も厚生年金に加入して働けば老齢厚生年金を増やせますが、繰り下げ受給をすればさらに年金額を増やせます。また、老齢基礎年金と老齢厚生年金は別々に繰り下げ受給ができるので、どちらか一方だけを65歳からもらって、もう一方を繰り下げることも可能です。
ただし、繰り下げ受給には注意点もあります。加給年金の対象になっている場合、繰り下げ待機中は加給年金が支給されず、繰り下げによる増額もありません。また、厚生年金は70歳まで加入できることから、65歳以降も年金をもらいながら働くケースがあるかもしれません。その場合、年金と給与の合計が65万円を超えると在職老齢年金により年金の一部または全部が支給停止になりますが、支給停止になっている部分は繰り下げによる増額の対象外です。
繰り下げ受給で年金額を増やしたいときは、加給年金や在職老齢年金の制度を踏まえたうえで受給時期を決めましょう。また、65歳で退職して繰り下げ受給を選択するときは、繰り下げ待機中の生活費をどのように工面するかを考えておくことも重要です。
年金額を増やせるのは、公的制度の正しい知識を得た人
「60歳以降も厚生年金保険料を払っているのに、実は払い損になっている」と嘆く人は少なくありません。とはいえ、厚生年金の加入期間を延ばせば老齢厚生年金は確実に増え、場合によっては経過的加算をもらえる可能性もあります。また、年金を繰り下げ受給すれば、年金額を増額できます。ほかにも、老後資金を補てんしながら税制優遇を受けられるiDeCoや企業年金に加入したり、非課税制度のNISAを利用したりと公的制度を活用してお得に老齢年金を補てんすることもできます。
このように公的制度を知り、きちんと理解することで、年金額や老後資金を増やすことはできるのです。
特に、国民年金の未納期間がある人や、年金額を増やしたいと考えている人は、「いつまで働くか」「何歳から年金をもらい始めるか」など、自分にとって最適な方法を検討することが大事です。
老後も安定した生活を送るためには、公的制度を知っているかどうかで大きく差がつきます。公的制度を正しく理解して、60歳以降の働き方や年金の受け取り方を検討してみてはいかがでしょうか。
【関連記事もチェック】
・年金収入のみの場合、所得税・住民税がかからないのはいくらまでなのか
・年金の受け取り口座を「ゆうちょ銀行」にした場合の5つの特典
・ゆうちょ銀行と普通の銀行の違いは?ゆうちょ銀行を持つメリット・注意点まとめ
・年金生活者に1月届く「公的年金等の源泉徴収票」、絶対見るべき3つのポイント
・年金収入のみの場合、所得税・住民税がかからないのはいくらまでか?

前佛 朋子 ファイナンシャル・プランナー(CFP®)・1級ファイナンシャル・プランニング技能士
2006年よりライターとして活動。節約関連のメルマガ執筆を担当した際、お金の使い方を整える大切さに気付き、ファイナンシャル・プランナーとなる。マネー関連記事を執筆するかたわら、不安を安心に変えるサポートを行うため、家計見直し、お金の整理、ライフプラン、遠距離介護などの相談を受けている。

この記事が気に入ったら
いいね!しよう