26/08/10
【iDeCo拡充検討】50代からのキャッチアップ投資でいくら資産が増える?節税効果は?
節税しながら老後資金を貯められるiDeCoに、新たに「キャッチアップ拠出」を設ける案が検討されています。実現すれば、50歳以上の人はiDeCoの掛金の拠出額を増やすことができるようになります。
今回は、キャッチアップ拠出の概要と、仮に50歳から60歳までの10年間にわたってキャッチアップ拠出を利用した場合の資産額・所得控除の効果の試算例を紹介します。
iDeCoの掛金を50代から増額できる「キャッチアップ拠出」
キャッチアップ拠出は、50歳以上の人に対してiDeCoの掛金を追加で拠出できるようにするしくみです。岸田文雄元首相が会長を務める「資産運用立国議員連盟」が提言をまとめ、高市早苗総理大臣に提出したことで話題になりました。
iDeCoの掛金額の上限は、働き方や企業年金の有無などにより異なります。たとえば企業年金のない会社員の場合、本稿執筆時点(2026年7月31日)では月2万3000円までです。2026年12月分(2027年1月引き落とし分)からは上限が月6万2000円に引き上げられます。iDeCoでは掛金が全額所得控除の対象になるので、所得税や住民税を節税しながら老後資金を貯めることができます。
キャッチアップ拠出はこれとは別に、50歳以降に掛金を追加で拠出できるようにすることを検討しています。
<キャッチアップ拠出のイメージ>
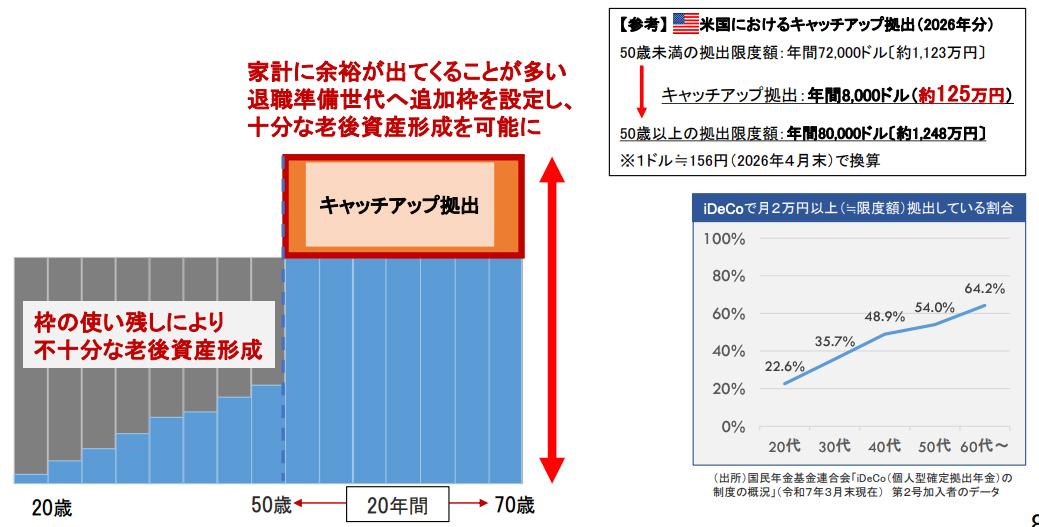
日本証券業協会 投資信託協会 全国証券取引所協議会「確定拠出年金制度の運用改善等に関する有識者懇談会(第2回)ヒアリング資料」より
今の50代前後といえば、いわゆる就職氷河期世代です。20代、30代のころにはまだ給与水準も低く、老後資金を十分に備えることが難しかったと考えられます。そこで、家計に余裕が出てくることの多い50歳以降にキャッチアップ拠出の追加投資枠を設けることで、今からでも老後資金を築けるようにしようというわけです。
実際、資料にもあるとおり、米国では年間8000ドル(約125万円)のキャッチアップ拠出ができるようになっていますし、iDeCoで月2万円以上の掛金を拠出している人の割合も、年代が上がるほど増えていることがわかります。
10年間のキャッチアップ拠出で資産額・所得控除の効果はどうなる?
仮に10年間のキャッチアップ拠出ができたとしたら、資産額・所得控除の効果はどうなるでしょうか。
●資産額はどうなる?
キャッチアップ拠出によって、毎月の投資額の上限がいくらになるのかはまだ決まっていませんが、いくつか案が出ています。「月15万円」というものもあれば「第1号被保険者(フリーランス・個人事業主など)は月20万円、その他は月10万円」というものもあります。
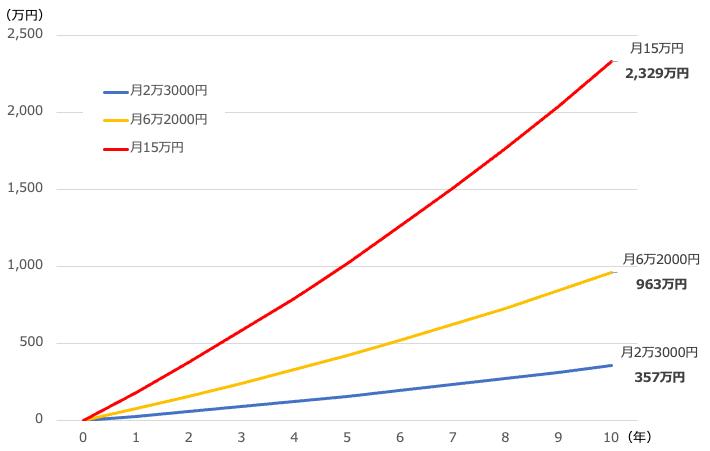
企業年金のない会社員(50歳)が10年間にわたって月2万3000円・月6万2000円・月15万円ずつ投資をしたとします。年利5%で運用したと仮定すると、10年後の資産総額は次のようになります。
<10年後の資産総額>
(株)Money&You作成
現状の掛金月2万3000円を10年間積み立てて年利5%で運用できた場合、10年後の資産総額は357万円にしかなりません。一方、仮に月15万円で同じ投資ができたとすれば、10年後の資産総額は2329万円になる計算です。もちろん、投資ですので必ず年利5%の運用ができるとは限りません。しかし、50歳からの10年間の投資で2000万円以上を作ることができたとすれば、心強い老後資金になるでしょう。
●所得控除の効果はどうなる?
iDeCoでは掛金全額が「小規模企業共済等掛金控除」という所得控除の対象になるため、毎年の所得税や住民税が軽くなります。所得税率は課税所得に応じて5%〜45%までの7段階、住民税は課税所得にかかわらず一律10%です。つまり、年収が高く、所得税率が高いほど、節税額は多くなります。
掛金が月2万3000円ならともかく、月15万円となると、高年収でないと毎月安定して出し続けることは厳しいでしょう。仮に所得税率が20%(住民税率は一律10%)、合わせて税率が30%だった場合、掛金が増えることで節税できる金額は次のように変わります。
・掛金月2万3000円(年27.6万円):27.6万円×30%=8万2800円
・掛金月6万2000円(年74.4万円):74.4万円×30%=22万3200円
・掛金月15万円(年180万円):180万円×30%=54万円
掛金が月15万円(年180万円)ならば、節税できる金額は所得税36万円、住民税18万円、合わせて54万円です。掛金月2万3000円の場合よりも45万7200円も多く節税できます。10年間にわたって掛金を月15万円出したとしたら、節税できる金額の合計は540万円にものぼります。
ただし、iDeCoは税金の繰延の制度なので、受け取り時には税金がかかることもある点は押さえておきましょう。
50歳以降のiDeCo加入には注意点も
2026年12月からは、iDeCoに加入できる年齢も「65歳未満」から「70歳未満」に引き上げられます。
厳密には「(1)iDeCo加入者、(2)iDeCo運用指図者、(3)企業年金からiDeCoに移換する方」のいずれかで、老齢基礎年金やiDeCoの老齢給付金を受給していない方が70歳になるまでiDeCoに加入できるようになります(ただし、2029年(令和11年)11月末までは(1)〜(3)の条件を満たしていなくてもiDeCoに加入できます)。
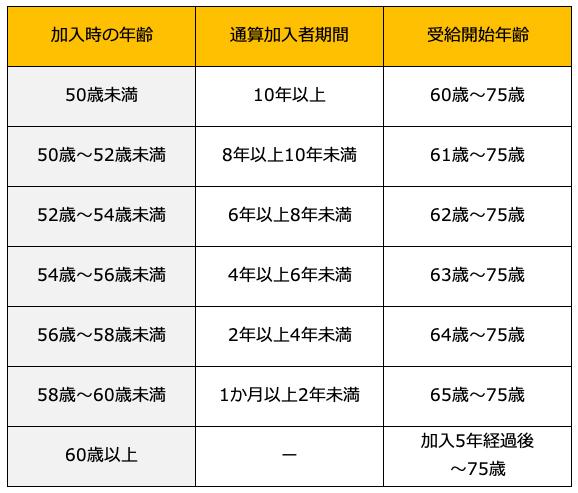
しかし、iDeCoは加入期間が10年に満たないと、老齢給付金が60歳から受け取れない点には注意が必要です。60歳時点で加入期間が10年に満たない場合は、段階的に後にずれていきます。また、60歳以降にiDeCoに加入した場合には、加入してから5年経過するまでは受け取れません。
<iDeCoの加入期間と受け取り開始年齢>
(株)Money&You作成
50代・60代でiDeCoに加入する場合には、いつから受け取れるようになるのかを確認しておきましょう。
なお、70歳未満までiDeCoに加入するには「老齢基礎年金を受け取っていないこと」も必要です。2026年度の老齢基礎年金は満額で84万7300円ですが、これを受け取らずに繰り下げながらiDeCoに加入する必要があります。
つまり、65歳から70歳まで5年間、合計約420万円がなくても生活できるようにしなくてはiDeCoに加入するのは難しいことになります。
老齢基礎年金を70歳まで繰り下げることで、70歳からは42%増えて約120.3万円もらえるようになる(満額の場合)ものの、それまでの生活や、70歳以降のお金の使い方をどうするか、きちんと考えておきたいところです。
キャッチアップ拠出の今後の動向に注目
キャッチアップ拠出の制度は、まだ実施が確定したものではありません。ただ50代は、子育てなどがひと段落して出費が少なくなる一方で、年収が高くなる「お金の最後の貯めどき」です。この期間にキャッチアップ拠出ができるようになれば、老後資金を貯めるための強い味方になるかもしれません。どのような制度になるのか、今後の動向をチェックしておきましょう。
【関連記事もチェック】
・【四季報2026年3集夏号】飛躍期待の好業績株5銘柄【マネーアンドユーTV】
・【知らないと大損】PayPay・PayPayカードが改悪…損しないためにできることは?【26年6月2日から】
・ゆうちょ銀行から「他行への送金」を1円もかけずに一瞬でできる裏ルート
・【2025年最新版】1株だけでもらえる優待銘柄16選【Money&YouTV】
・50代から考える「幸福の最大化を目指すお金の減らし方」【Money&YouTV】

頼藤 太希 経済評論家・マネーコンサルタント
(株)Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。厚生労働省の確定拠出年金制度の運用改善等に関する有識者懇談会構成員。日本FP協会評議員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「マネーアンドユーTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。X(旧Twitter)→@yorifujitaiki

畠山 憲一 Mocha編集長
1979年東京生まれ、埼玉育ち。大学卒業後、経済のことをまったく知らないままマネー本を扱う編集プロダクション・出版社に勤務。そこでゼロから学びつつ十余年にわたり書籍・ムック・雑誌記事などの作成に携わる。その経験を生かし、マネー初心者がわからないところ・つまずきやすいところをやさしく解説することを得意にしている。2018年より現職。ファイナンシャルプランナー(AFP)。住宅ローンアドバイザー。教員免許も保有。趣味はランニング。

この記事が気に入ったら
いいね!しよう